私募排名
2026年8月21日,紫金矿业披露2026年半年报。把归母净利润391.70亿元摊到上半年的一百多天里,平均每天净赚约2.16亿元。这份半年报的特殊之处在于,它同时摊开了三条完全不同的产线进度:黄金稳增、铜被单一项目拖累、锂从4.4万吨的低基数上放量。而这三条线的数字,还各自带着不同的口径,读之前需要先把口径分清,否则很容易得出方向相反的结论。
一家以矿山为资产主体的公司,半年报里真正值钱的信息往往不是利润总额,而是利润从哪来、成本在哪、资产结构变没变。顺着这三条线往下拆,这份报告的看点其实相当集中。
上半年营业收入1941.78亿元,同比增长15.78%;归母净利润391.70亿元,同比增长68.17%;扣除非经常性损益后的归母净利润380亿元,同比增长76%;经营活动产生的现金流量净额554.72亿元,同比增长92.41%。把这一组数字并排放,会看到一个清晰的排序:利润增速快于收入增速,现金流增速又快于利润增速。
这个排序的含义,比任何一个单点数字都更值得琢磨。归母净利润391.70亿元,同比增长68.17%,说明价格上涨带来的增量直接落到了利润端;而经营活动现金流量净额554.72亿元,同比增长92.41%,说明这些利润确实在变成现金回流,不是躺在应收账款里的一张报表数字。中国经营报、经济参考报与澎湃新闻均报道了这份半年报。
二季度单季的情况更具体。2026年二季度单季营业收入956.8亿元,同比增8%、环比降3%;归母净利润190.9亿元,同比增长45%、环比下降5%;扣非归母净利润195.8亿元,环比增长6%,创下单季新高。银河证券华立与光大证券在研报中均提到这组数据。扣非口径在收入环比下降的季度里反而创出单季新高,说明主营业务的单季盈利质量在改善,而不是靠非经常性项目在托底。
收入结构上,黄金上半年收入占比41.2%、毛利占比41.7%;铜收入占比32.6%、毛利占比33.8%,金铜合计贡献了绝大部分毛利。产量端,上半年矿产金47吨,同比增长13%,业绩预告口径为同比增长15%。这两个口径的差别本身不大,但提示了一件事:同一份报告里,不同披露环节用的统计口径可能并不一致,看数字时最好带上出处。
关键数据汇总:营业收入1941.78亿元(增15.78%);归母净利润391.70亿元(增68.17%);扣非归母净利润380亿元(增76%);经营现金流554.72亿元(增92.41%);期末资产总额5414亿元;归母净资产2059亿元;资产负债率49.55%。数据来源:中国经营报、经济参考报、澎湃新闻、腾讯新闻。
上半年矿山产铜53.4万吨,同比下降5.7%。只看这一个数字,很容易得出铜板块在走弱的结论。但把卡莫阿的权益产量剔除之后,其余部分为48万吨,同比增长4.8%。一降一升,全部差别都来自同一个项目。
按每日经济新闻、智通财经与中国经营报的报道,卡莫阿铜矿因淹井及复产爬坡出现减产,公司已经下调卡莫阿2026年的产量计划。这里的核心是口径问题:剔除卡莫阿权益产量后为48万吨,同比增长4.8%,说明除卡莫阿之外的铜矿山产量仍在正增长。把含卡莫阿的53.4万吨与不含卡莫阿的48万吨混为一个数字来判断,会得出完全相反的方向。
卡莫阿属于单一项目的意外扰动,不是整个铜板块的产能退化;判断铜的产量趋势,必须先把卡莫阿这一项单独拿出来看。这也是矿业公司半年报里最常见的陷阱:总产量下降可能是某一个矿的事故造成的,其余矿山可能一切正常,甚至是加速的。淹井与复产爬坡这两件事,本身就带有时间属性,前者是突发事件,后者是可预期的恢复过程。
把铜放回收入结构里看会更清楚:铜收入占比32.6%、毛利占比33.8%,仍然是与黄金并列的两大支柱之一。也就是说,铜的问题不是一个可以长期忽略的问题,但它在本期更多体现为节奏问题,而非趋势问题。
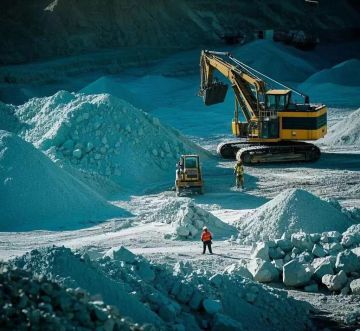
上半年当量碳酸锂产量4.4万吨,同比增长496%。这个增速建立在极低的基数之上,所以单看百分比意义有限,真正的信息量在绝对量和项目进度上:马诺诺锂矿5月实现重介质选矿投产,两湖两矿相继建成投产。按澎湃新闻与中国矿业的说法,锂板块作为第三增长极,已经开始形成规模贡献。
496%的增速要放回4.4万吨的绝对量上理解:它证明的是产线建成并跑通了流程,而不是锂价本身在好转。对矿业公司而言,新建矿山的价值往往先体现在投产节点上,产量和成本的爬坡是后面几个季度的事。金和铜的产量规划曲线与锂完全不在同一量级,这一点从公司的产量规划里也能看出来。
按光大证券引述的公司规划,2028年矿产金、铜、锂产量较2025年分别增长50%、42%、1057%。金与铜的目标增速分别为50%与42%,属于成熟产线的持续扩张;锂的1057%则显然是一条从无到有的爬坡曲线。2028年矿产金、铜、锂产量较2025年分别增长50%、42%、1057%,这组规划值可以作为观察公司后续几年资本开支节奏的坐标。
年内分红突破212亿元。2026年中期分红方案为每10股派现金红利4.2元(含税),合计约111亿元,红利已于8月21日到账。这一组安排的背景是上半年现金流的大幅增长,经济参考报、澎湃新闻与光大证券在报道中均提及该分红方案。
期末资产总额5414亿元,归母净资产2059亿元,资产负债率49.55%,为2012年以来首次低于50%。对一家长期依靠并购扩张驱动增长的矿业公司来说,这是一条财务结构层面的转折线。资产负债率49.55%,为2012年以来首次低于50%,意味着扩张与偿债之间的天平开始回摆,也意味着公司在资源价格高位时选择了同时回报股东与修复报表,而不是把利润全部投进下一轮收购。
治理层面也有配套动作。2026年是第九届董事会履新的开局之年,公司推出2026年员工持股计划与递延奖励薪酬机制,按同花顺财经与澎湃新闻的描述,形成了高层有责、中层有劲、基层有盼的激励生态。生产端的细节同样能说明变化:电动矿卡已超过1300台。这些动作本身不直接产生利润,但它们决定了成本控制与项目执行在接下来的几年能不能落到实处。
需要留意的风险:9月13日紫金矿业股价一度逼近跌停,受国际黄金价格连续走低影响;9月15日成交121亿元。市场当下关心的是金铜价短期承压,而由矿山毛利率、现金流、负债率决定的中长期成本线是另一个层次的问题。此外,卡莫阿的复产爬坡进度与公司已下调的2026年产量计划能否兑现,仍需跟踪后续季度披露。
新浪与腾讯新闻在报道近期股价波动时提到了一个区分:市场关心金铜价短期承压与矿山毛利率、现金流、负债率决定的中长期成本线,这其实是两件事。金价连续走低会直接影响单季的售价与利润,但矿山品位、开采成本、负债结构与现金储备决定的是这家公司在价格下行周期里能撑多久、能不能逆势做动作。
这份半年报提供的正是后者的证据链:平均日赚约2.16亿元说明当期盈利能力足够厚;经营现金流554.72亿元、同比增长92.41%说明利润有现金支撑;资产负债率回到50%以下说明财务弹性的空间在打开。三者叠加,才是价格波动之外真正能被跟踪的东西。
回到三条产线本身,本期的轮廓其实很清楚:黄金在量价上都在走强,47吨的产量对应13%的增长;铜受卡莫阿一个项目拖累,剔除后仍有4.8%的增长;锂完成了从投产到出量的第一步,4.4万吨是起点而不是终点。三条线的节奏不同,但方向都由矿山的投产与爬坡决定,而不是由某一天的报价决定。
关注「用心小站」,不错过下一份深度拆解。
对能源与科技赛道感兴趣?想看后面几篇的财务拆解,可以加微信 yxxz798,一起聊聊你的看法。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。投资者应关注行业政策变化和公司基本面,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序