上市公司
Securities industry2026年9月下发的一份能源电力文件,编号是发改价格〔2026〕114号。它做成了一件此前没有做过的事:首次在国家层面建立起电网侧独立新型储能容量电价机制。业内把这件事叫作储能第一次有了国家底薪。一句看起来偏技术性的表述,改的其实是一门生意的性质——储能不再只是新能源项目里被摊进造价的那张成本单,而是可以被定价、可以算出独立现金流的收益资产。
容量电价的作用,是把储能收益里最不确定的那一部分先固定下来。根据电知热点公众号的梳理,这份编号为发改价格〔2026〕114号的发电侧容量电价新规于2026年9月落地,首次在国家层面建立电网侧独立新型储能容量电价机制,业内称之为储能首次有了国家底薪。政策口径中改变最大的一句是,储能从成本项变为收益资产。一个行业从被计入别人的账本,变成自己单独有一本账,它的估值方式也会跟着换一套。
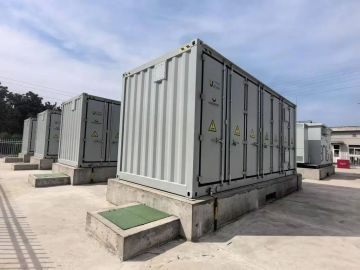
从文件表述看,电网侧独立新型储能指的是不依附于单一发电项目、独立接入电网并接受调度的储能设施。给它定出一个容量价格,等于把其中一部分收益从随行就市变成相对可预期,投资方在测算回报时也就有了可以锚定的分母。这一段属于对政策口径的理解,具体执行标准仍要看后续细则。
这份定价并非孤立出现。更早的2026年2月,国办发〔2026〕4号《全国统一电力市场体系实施意见》印发,巨丰金融研究院将其概括为新一轮电力市场化改革的顶层纲领,提出统一市场规则、统一电力市场等目标。储能的容量价值要被真正兑现,前提正是有一套统一的市场规则来承接它。
地方的配套动作也在同步推进。福建省发改委于2026年9月14日印发导则,支持民营企业投资火电、海上风电、光伏、新型储能等能源基础设施,民营企业可以通过自主投资、合资合作等方式参与,并享受平等准入与税收优惠。据我的钢铁网报道,这份导则把民营资本进入能源基础设施的路径写得比以前更明确。
核心看点:2026年9月,发改价格〔2026〕114号落地,首次在国家层面建立电网侧独立新型储能容量电价机制,储能从成本项变为收益资产;浙商证券预计2026年全球储能装机超过400GWh,同比增幅超过40%;阳光电源自9月20日起上调光伏逆变器、储能变流器及储能系统价格,调价幅度5%至15%。
政策落地的同一个月,一张涨价函先摆到了下游客户的桌上。阳光电源在2026年9月11日向下游客户发出调价函,自9月20日起对光伏逆变器、储能变流器及储能系统价格上调,调价幅度为5%至15%。据我的钢铁网与索比光伏网报道,这是9月光储环节里最直观的一次价格信号。
价格之外,需求端的量级给出了另一层支撑。浙商证券预计,2026年全球储能装机将超过400GWh,同比增幅超过40%。这里需先把单位解释一次:GWh即吉瓦时,用来衡量储能电池能够存储并释放的电能量级,也是储能装机规模最常用的口径。按该机构的判断,海外增长主要来自欧洲负电价驱动与新兴市场的需求。
产业链层面的聚会也印证了这股热度。2026第18届世界太阳能光伏暨储能产业博览会于9月16日至18日举办,展品涵盖高效光伏电池组件、分布式光伏设备、储能电池、光储充一体化等方向,浙商证券对展会做了梳理。从参展品类看,光伏与储能已经很难拆开单独讨论。
2026年8月,由国家发改委、国家能源局发布的新型电力系统建设十五五规划给出了更长期的方向。文件明确了十五五时期新型电力系统建设的目标与重大工程,从十四五的新能源规模扩张,转向源网荷储一体化协同,改变了过去电源、电网、负荷各自为战的规划模式。据中国石油新闻中心报道,这次调整落在规划思路层面,而不是单纯给装机数字加码。
制造业一侧的口径同步聚焦。工信部联规〔2026〕216号《电子信息制造业发展十五五规划》首次将能源电子单独列为一个专栏,明确推进高效晶体硅光伏电池迭代、开发钙钛矿叠层电池,推进固态电池、钠电池、液流电池、燃料电池产业化,并提升储能系统集成与调控水平。据新能源及用电行业政策日报第73期整理,能源电子这一次从配套角色被提到了专栏级别。
三个文件的分工其实很清楚:国办发〔2026〕4号负责给规则,新型电力系统建设十五五规划负责给路径,发改价格〔2026〕114号负责给价格。规则、路径、价格三件事先后陆续到位,才让储能从规划里的一个配套环节,走到了可以被单独定价的位置。这也是这一轮政策节奏与以往不同的地方。
把这些节点按时间排在一起,这条线的轮廓会清楚很多:规则先行,定价落地,再往制造端与地方投资端延伸。下面的表格列出了本篇涉及的主要政策节点。
| 时间 | 文件与事项 |
|---|---|
| 2026年2月 | 国办发〔2026〕4号《全国统一电力市场体系实施意见》印发,统一市场规则、统一电力市场 |
| 2026年8月 | 新型电力系统建设十五五规划发布,转向源网荷储一体化协同 |
| 2026年9月14日 | 工信部联规〔2026〕216号,能源电子首次单列专栏 |
| 2026年9月14日 | 福建省发改委印发导则,支持民企投资能源基础设施 |
| 2026年9月 | 发改价格〔2026〕114号落地,电网侧独立新型储能容量电价机制建立 |
浙商证券在2026年9月15日给出的框架里,把这条线的支撑归纳为三条逻辑:容量电价落地使储能从成本项变身收益资产;AI(人工智能)耗电激增为光储电力设备打开十年新需求;能耗国标强制出清,光伏周期底部有望迎来反转。三条逻辑的确定性并不一样:容量电价有文件,AI耗电有趋势,能耗国标出清则取决于执行节奏,前两条更硬,第三条需要用时间来验证。
其中第二条逻辑值得单独说一句。AI(人工智能)训练与推理的用电强度在持续抬高,电力设备因此被重新计算价值——它既要满足传统负荷增长,还要接住新增的算力负荷。浙商证券认为,这一变化为光储电力设备打开了十年新需求。对设备端而言,订单的来源结构里多了一条与宏观周期相关性不高的线。
上游资源的表态也在往长期靠。自然资源部在国新办发布会上表示,十五五时期我国重要矿产资源需求仍将保持刚性增长,将继续实施新一轮找矿突破战略行动。据广州期货引述,这一判断意味着光储产业链的上游资源保障,被放进了更长的规划周期中考虑。
把几条线索收在一起,眼下最值得记住的变化仍然只有一句:储能终于有了属于自己的定价依据。政策把底薪发了下来,涨价函把价格抬了起来,装机预测把天花板往远处推了一段。三者叠加,构成了2026年9月这条产业线的基本面底色。
需要留意的三点:涨价函的传导效果还要看下游接受度,5%至15%的幅度能否完整落地目前没有结论;容量电价带来的收益兑现,依赖电力市场规则进一步细化;能耗国标能否真正完成强制出清,决定光伏周期反转的时点。
关注「用心小站」,不错过下一份深度拆解。
对能源与科技赛道感兴趣?加微信 yxxz798,一起聊聊容量电价之后储能行业还会往哪走。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。投资者应关注行业政策变化和公司基本面,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序