上市公司
Securities industry
十月二十九日,天孚通信(300394)收在161.60元,一天跌19.77%,离跌停价161.14元只差四毛六。前一天盘后,公司刚交出三季报:前三季度营业收入47.51亿元,同比增长21.25%;归母净利润20.84亿元,同比增长42.17%。单看第三季度,营业收入19.23亿元、同比增长31.5%,归母净利润8.80亿元、同比增长55.3%。业绩是涨的,股价是崩的,这两件事同一天发生。
这是今天整个A股最值得拆的一家公司:不是因为它跌得最多,而是因为它把一份看起来不错的报表,交出了一根接近跌停的K线。为什么?
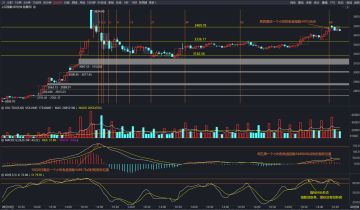
当天的盘面很清楚:昨收201.43元,低开在191.00元,全天最高只有192.00元,最低一路砸到161.14元的跌停价,收盘161.60元。全天成交125.32亿元,换手率6.79%,总市值收窄到1762.77亿元。数据来自中金财富行情接口的十月二十九日收盘快照。
把时间拉长看,这根阴线不是从今天开始的。中金财富历史行情接口的近五个交易日数据显示:十月二十三日收200.81元,二十六日跌1.91%,二十七日跌4.24%,二十八日收涨6.79%至201.43元;三季报是二十八日收盘后披露的,今天直接低开到191.00元,一路砸到161.14元的跌停价附近。前一天那6.79%的反弹没有延续,反而成了今天抛压的对手盘。
业绩变不变脸,和股价当天怎么走,本来就是两个问题。三季报的数字是增长的,市场的定价却往下走,中间隔着的不是事实,是预期。
很多人只看到股价,没有拆报表。天孚通信前三季度归母净利润20.84亿元,其中一季度4.92亿元、二季度7.12亿元、三季度8.80亿元,逐季抬高。第三季度单季净利同比增长55.3%,环比增长23.6%,这个增速比二季度的环比44.7%虽然慢,但同比口径是加速的。
更能说明问题的是毛利率。按公司披露的报表数自己算:一季度56.6%,二季度约64.6%,三季度约65.1%,比去年同期的53.7%抬高了十一个百分点以上。毛利率抬升,说明卖出去的东西结构在变好,高毛利的无源器件和高速光引擎占比在上升。
| 季度 | 营业收入 | 归母净利 | 毛利率 |
|---|---|---|---|
| 2026年一季度 | 13.30亿元 | 4.92亿元 | 56.6% |
| 2026年二季度 | 14.98亿元 | 7.12亿元 | 约64.6% |
| 2026年三季度 | 19.23亿元 | 8.80亿元 | 约65.1% |
数据来源:公司2026年三季报(10月28日盘后披露)与半年报、一季报,单季数据由累计数相减得出,毛利率按营业收入与营业成本自算。这张表里没有任何一个数字是往下走的,这也是今天这根阴线让人难受的地方。
按最新市值1762.77亿元,配上滚动十二个月归母净利润26.36亿元(2025年全年20.18亿元,加上今年前三季20.84亿元,减掉去年前三季14.66亿元),静态市盈率约66.9倍;净资产65.80亿元对应市净率约26.8倍。在光模块这条链上,这是最贵的一档。
66.9倍是什么概念?它意味着市场已经把未来两三年的增长,提前算进了今天的价格里。这样的定价有一个特点:报表只要没有超出预期,就等于低于预期。前三季度赚了20.84亿元,如果想对上此前卖方对全年32亿元左右的预测,第四季度还要再赚11亿元以上,比第三季度环比再增三成。这个假设能不能成立,市场今天用脚投了一次票。
天孚不是一个人在跌。十月二十九日,创业板指收在2517.59点,跌4.45%;科创50收在1228.09点,跌4.27%;深证成指跌2.92%;上证指数跌0.82%。指数层面的分化说明一件事:杀的是成长和高估值,不是整个市场。
| 代码 | 名称 | 收盘价 | 涨跌幅 | 成交 |
|---|---|---|---|---|
| 300394 | 天孚通信 | 161.60元 | -19.77% | 125.32亿元 |
| 688525 | 佰维存储 | 138.10元 | -15.79% | 59.87亿元 |
| 300502 | 新易盛 | 228.40元 | -11.06% | 139.00亿元 |
| 002384 | 东山精密 | 94.14元 | -10.00% | 69.41亿元 |
| 300308 | 中际旭创 | 582.05元 | -8.53% | 194.76亿元 |
同一天,光库科技跌15.47%,联特科技跌15.84%,长盈通跌15.52%,盛美上海跌14.98%。这不是某一家公司的问题,是一条链在同时被重新定价。链条里估值最高的那一只,跌得也最深,这符合高估值品种在调整期的规律。
那今天为什么是它领跌?因为它是这条链上唯一一个「当天出报表」的公司。别人的报表要等到下周,它的成绩单先摆在桌上了。
交易所披露的龙虎榜显示,天孚通信因「日跌幅达到15%的前五只证券」上榜,全天净卖出5.11亿元。行情接口的内外盘也印证了这一点:内盘40.25万手,外盘33.61万手,主动卖出的力量明显更大。数据来源为东方财富龙虎榜与中金财富行情接口,均为10月29日。
那这5.11亿元,是谁在卖?
这里要说清楚一个区别:龙虎榜的净卖出只统计上榜席位,不等于全部资金的方向,也不代表机构在系统性撤退。它能说明的是,当天的抛压集中、承接偏弱。这种结构在连续下跌的品种上很常见。
把公司放回产业链里看会更清楚。中际旭创、新易盛卖的是光模块整机,天孚通信卖的是模块里面的光引擎和精密光器件,是一个「卖铲人的卖铲人」的位置。今年上半年的结构很能说明问题:有源器件收入12.60亿元,同比下降19.57%;无源器件收入15.30亿元,同比增长77.4%,毛利率一度达到71.9%,整体毛利率60.87%。数据来自天风证券八月十九日中报点评所引用的公司披露口径。
凭什么一家只做器件的公司,毛利率能比做整机的模块厂还高?
无源是现金牛,有源才是弹性。上半年的有源收入下滑,公司和中报点评给出的原因是关键物料紧缺,订单一度积压,交付跟不上。到了三季度,单季收入环比跳增28.4%,说明物料问题在缓解,这也是三季报里最有含金量的一条线索。
第一条是客户集中。2025年年报显示,公司对第一大客户Fabrinet的销售额为32.69亿元,占年度销售总额的63.31%,比上一年还在提高,海外收入占比超过七成。第一财经今年四月的报道里提到了这组数字。单一客户占比超过六成,意味着对方的排产节奏、价格谈判和技术路线选择,会直接写进天孚的报表。
第二条是物料与汇率。上半年汇兑损失约8585万元,直接压低了账面利润;光芯片等关键原材料在过去几个季度一直是紧平衡。这两样东西不由公司自己决定,一个看汇率,一个看上游产能。
这两样东西,公司自己能决定吗?
第三条是技术路线。CPO与NPO被普遍看作2027年前后的方向,一旦光引擎被集成进芯片封装,原本装在可插拔模块里的精密光组件,价值量存在被压缩的讨论空间。美国联邦通信委员会九月十一日发布的供应链规则已于十月十三日生效,限制对象是风险实体清单,三家公司都不在清单上,但围绕3.2T这一代产品的门槛讨论并没有结束,21世纪经济报道十月二十二日的报道把这段来龙去脉讲得比较清楚。
这三件事都不会改写今年的报表,它们影响的是明年的估值上限。对于一只66.9倍市盈率的股票来说,估值上限的方向,比当期利润的增速更重要。
那这三条里,哪一条最要命?
十月十五日,控股股东提议回购;十月二十四日,正式的回购方案落地:金额不低于1亿元、不超过1.5亿元,价格上限350元每股,回购的股份全部注销并减少注册资本。这是公司层面的态度表达。
把这个数字放到1762.77亿元的市值里比一比,只占万分之六到万分之九。回购解决的是公司怎么看自己,杀估值解决的是市场怎么看整个行业,后者的体量比前者大两个数量级。所以方案出来之后,股价没有止跌,这并不奇怪。
那回购到底有没有用?
先说判断标准,三个可以逐个验证的信号。第一个是四季度单季净利能不能站上11亿元,这对应着全年32亿元左右的机构预期,做到了,今天的下跌就是估值消化;做不到,就是预期下修。第二个是有源器件收入能不能恢复同比正增长,这决定了明年的弹性还在不在。第三个是板块层面的止跌,新易盛和中际旭创的报表要在下周陆续出来,龙头先稳,链条才有喘息空间。
再说适用边界。这套看法不适用于把今天当成「业绩暴雷」的理解,报表是增长的,杀的是估值;也不适用于把回购当成托底的理解,1亿到1.5亿元的量级在板块级调整里使不上劲。它适用于那种愿意等一等、看数据再决定的人。
那要等多久,等到什么算数?
最后是一句可以转述的结论:这类公司的风险不在财报日,在财报日之后。财报证明景气,估值却要重新回答「值不值这么多倍」的问题,而这个回答往往需要几周,而不是一天。
回到十月二十九日这组数字:161.60元、跌19.77%、距跌停价只差四毛六、成交125.32亿元、总市值1762.77亿元。三季报里47.51亿元营业收入和20.84亿元归母净利润都是真的,同比21.25%和42.17%的增速也是真的,单季净利8.80亿元、同比增长55.3%同样是真的。真的业绩配上跌近两成的股价,说明当下的定价矛盾已经从「景气还在不在」,转成了「这个景气值多少倍估值」。
一根阴线不决定一家公司的长期价值,但它清楚地标出了市场现在的分歧位置:161.60元的收盘价、19.77%的跌幅、离跌停价只差四毛六的那个瞬间,都是同一个问题的不同写法。接下来两周,光模块三巨头的报表会陆续摊开,那时候比的不是谁的故事好听,是谁的季度数据能对得上自己身上的倍数。
如果你也在盯这条链,接下来我们会继续把三季报一家一家拆完,把每个数字的出处标清楚。
关注「用心小站」,不错过下一份关键财报的拆解。
关注用心小站,获取更多深度分析
风险提示:本文所引数据均来自公司公告、交易所披露与公开行情接口,仅作信息整理与分析,不构成投资建议。股市有风险,入市需谨慎,请独立判断并自担风险。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing




微信公众号
 官方微信
 产品小程序