上市公司
Securities industry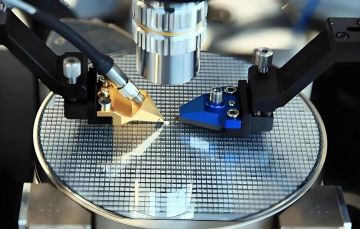
一颗芯片从晶圆厂出来,还不能直接装进服务器。它要先过一道关:在探针台上被扎上几千根探针,通电、跑程序、测功能、测速度、测功耗,确认每一颗都是好的。这道工序叫测试,做这件事的机器叫测试机。
过去这道工序不太被讨论,因为它按颗收费、按台买设备,节奏跟着半导体周期走。今年不一样了。10月21日晚,长川科技(300604)披露业绩预告:预计2026年前三季度归属于上市公司股东的净利润17.15亿元至18.15亿元,同比增长98.17%至109.73%;扣非净利润16.67亿元至17.67亿元,同比增长111.39%至124.07%。
一家做测试机和分选机的公司,净利润一年翻倍,背后是什么在推着走?
预告不是正式财报,数据来自公司财务部初步测算,未经审计。这一点必须先说明,因为它决定了后面所有推算的性质:都是估算,不是定数。
把已经落地的数字排一排:今年一季度营业收入13.78亿元、净利3.53亿元;上半年营业收入34.61亿元、净利9.64亿元;去年前三季度营业收入37.79亿元、净利8.65亿元;2025年全年营业收入52.92亿元、净利13.31亿元。
| 区间 | 营业收入 | 归母净利 | 净利同比 |
|---|---|---|---|
| 2025年全年 | 52.92亿 | 13.31亿 | +190.42% |
| 2026年一季度 | 13.78亿 | 3.53亿 | +217.60% |
| 2026年上半年 | 34.61亿 | 9.64亿 | +125.67% |
| 2026年前三季(预告中值) | 未披露 | 约17.65亿 | 约+104% |
用前三季预告中值减去上半年,第三季度单季净利大约在7.5亿元到8.5亿元之间;去年同期第三季度是4.38亿元,同比增幅约七成到九成。增速从上半年的125%降到三季度的七成到九成,还是很快,但方向是往下走的。
公司对增长的解释很朴素:半导体行业市场需求持续增长,客户需求旺盛,产品订单充裕,销售收入同比大幅增长,规模效应进一步凸显,净利润率有所提升。这句话里最值钱的是最后半句——利润率在提升,说明不是靠降价换量。
半年报的产品结构是这样的:测试机收入18.71亿元,占54.1%;分选机收入11.58亿元,占33.5%;其他业务4.31亿元,占12.5%。2025年全年,测试机占60.5%,分选机占29.6%。
两种机器的分工不难理解。测试机负责给芯片加电、发指令、判好坏,是技术含量最高的一环;分选机负责把芯片一颗颗送到测试工位上,测完再按结果分类,属于自动化搬运设备。测试机决定一家公司能不能站在高端,分选机决定它的出货规模。
全球这个市场长期由两家把持:日本的爱德万和美国的泰瑞达,爱德万是全球最大的半导体测试设备供应商。国产厂商是从中低端往里挤的,据界面新闻10月17日的报道,国内模拟和数模混合测试机的国产化率已经超过85%,而存储测试机的国产化率只有8%到10%。
这两个数字放在一起,就把故事讲清楚了:容易做的部分已经做完了,剩下的空间全在难的里面。据财联社今年1月的报道,长川科技在国内测试设备市场的整体占有率约10%。整体一成,模拟类超过八成半,中间的缺口就是存储和高端系统级芯片的测试机。
| 环节 | 国产化率 | 含义 |
|---|---|---|
| 模拟与数模混合测试机 | 超过85% | 国产已主导,拼价格和交付 |
| 存储测试机 | 8%至10% | 几乎空白,增量最大 |
| 整体测试设备 | 约10% | 长川科技在国内的份额 |
这张表其实是一张地图:越往下走,空间越大,难度也越大。模拟测试机的八成半是靠十几年时间一点点磨出来的,存储测试机想复制这条路,要磨的时间不会更短。
逻辑链条不长,但每一环都成立。
第一环,芯片变复杂了。AI加速卡的芯片面积大、晶体管多、接口速率高,测试时要覆盖的功能点和参数成倍增加,同样的芯片测一遍的时间更长,需要的测试机台数更多。
第二环,先进封装让测试次数变多。高带宽存储堆叠、多芯片封装这类工艺,要求每一层裸片在堆叠之前先测一遍,确认是良品再往上叠,堆完再整体测一遍。同一颗芯片,从测一次变成测两次甚至三次,测试设备的需求就跟着翻。
第三环,存储扩产。据TrendForce 10月初的预测,2026年第四季度常规动态随机存储器合约价环比还要涨10%到15%。存储价格上涨会推动存储厂扩产,扩产就要买测试机,而存储测试机恰好是国产化率最低的那一段——需求最旺的地方,正是国产厂商份额最小的地方。
这条链子上已经有人在兑现订单了。据界面新闻10月17日报道,精智达2025年半导体存储器件测试设备营收6.25亿元,同比增长150.39%,公司2025年总营收11.28亿元;2026年1月和9月,它先后披露13.11亿元和约15.76亿元的测试设备及配套治具合同,两笔含税金额合计约28.87亿元,超过2025年全年营收的两倍。
订单超过全年营收两倍是什么意思?意思是产能不够用,交付要排队。所以那家公司的董事在采访里说的是"接下来会全力拼交付",而不是"继续抢订单"。
10月21日收盘202.14元,总市值1311.76亿元,年内涨幅99.72%。按已经披露的中报口径算滚动四个季度净利润(2025年下半年加2026年上半年),大约是18.68亿元,对应当前市值的滚动市盈率70.2倍;按2025年全年净利润算静态市盈率98.5倍。
如果把前三季预告的中值17.65亿元当作已经实现的利润,滚动四个季度净利润会变成约22.3亿元,对应市盈率降到约59倍。两个数字差在哪?差在这份预告还没进财报,市场给估值时用的是已经披露的口径。
59倍贵不贵?对一家净利增速从125%降到七八成的设备公司来说,这个位置不算便宜,但也谈不上离谱。真正的分歧在于:明年的增速能不能守住三成以上。守得住,59倍会被时间消化;守不住,就得靠股价来消化。
还有一个变量要记住:公司9月14日公告,拟发行H股并在香港联合交易所主板上市。募资会补充资本实力、支持海外业务,同时也会增加总股本。看每股指标的人,要像看大族数控那样,把股本变化算进去。
第一处是把预告当财报。预告是区间,中值和上限差1亿元,净利润率、毛利率、现金流全都没有。用它算估值只能算个大概方向,不能当精确结论。
第二处是把行业增速直接套到公司身上。国产化率8%到10%的存储测试机听起来空间巨大,但从10%做到30%要靠产品验证、客户导入、良率稳定,这个周期通常按年算,不会按季度兑现。谁把这个过程想得太快,谁就会在估值上付学费。
第三处是忽略周期。测试设备的需求跟着晶圆厂和封测厂的资本开支走,而资本开支跟着芯片价格走。存储价格现在还在涨,但涨幅已经在收窄——涨价见顶之后,扩产订单的节奏会慢下来,设备端通常滞后两三个季度感受到。
先给判断标准。看这个行业不要只看订单金额,要看三件事:一是测试机在收入里的占比能不能继续往上走(测试机比分选机赚钱);二是毛利率能不能守住55%附近(今年一季度56.81%、上半年55.48%);三是合同负债和存货的变化方向,那代表客户有没有提前打款、公司在不在备货。
再说适用边界。这条线适合看得懂半导体设备周期、能接受三四成波动的人;不适合拿它当"国产替代"这个概念去长期不动——国产替代是方向,但每一年的兑现节奏和股价并不同步。
可执行的跟踪步骤有四条:等正式三季报出来,核对毛利率和现金流是否和预告方向一致;看公司在存储测试机上的客户导入有没有新公告;看H股上市的进度和募资用途;看存储合约价每个季度涨幅是扩大还是收窄。
一句可以转述给同事的结论:AI把芯片做得越复杂,测试这道工序就越值钱;但值钱的是能做出高端测试机的那几家,不是所有挂着测试概念的公司。
回到开头那道关:芯片出厂前必须过测试,这台机器过去七成靠进口。国产厂商现在把模拟类做到了八成半,把存储类做到了不到一成。今天这份预告说明的是,这条路走得通;至于能走多远,要看下一台机器能不能卖进存储厂的产线里。
关注「用心小站」,下一份财报出来,我们继续把这些数字一个一个拆开看。
关注用心小站,获取更多深度分析
风险提示:本文数据来自长川科技2026年前三季度业绩预告、2026年半年度报告、中金财富行情接口,以及界面新闻、财联社、TrendForce的公开报道,仅作信息整理与产业分析,不构成投资建议。业绩预告未经审计,正式数据以三季报为准;公司估值处于较高水平,若下游资本开支放缓,增速可能回落;存储测试机国产化进程存在验证周期与客户导入的不确定性;公司拟发行H股,股本变化会影响每股指标。投资者应结合正式财报与行业供需变化谨慎判断。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序