上市公司
Securities industry
10月19日晚,科大讯飞(002230)披露2026年三季报。前三季度营业收入181.87亿元,同比增长7.05%;归属于上市公司股东的净利润2188.72万元,由去年同期的亏损转为盈利。第三季度单季营业收入65.64亿元,同比增长7.99%;归母净利润2.26亿元,同比增长31.05%,环比也扭亏了。
但把另一行数字放到旁边看,故事就复杂了。第三季度扣除非经常性损益后的净利润亏损1.26亿元,同比下降580.7%。上半年扣非已经亏了6.37亿元,比去年同期的3.64亿元扩大74.88%,两份数据合起来,前三季度扣非亏损约7.63亿元。
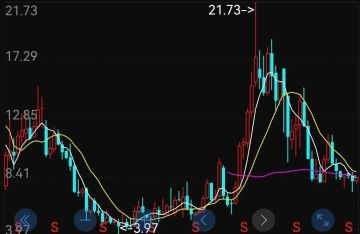
归母净利2188万元,扣非亏损7.63亿元,两个数字差出来的约7.85亿元,就是非经常性损益。10月19日收盘,公司股价36.12元,总市值867.6亿元,年初至今下跌28.03%。一边是业绩扭亏,一边是股价走低,这中间的分歧值不值得研究?
上半年营业收入116.23亿元,同比增长6.52%;前三季度181.87亿元,减去之后第三季度是65.64亿元,同比增速从6.52%抬到7.99%。收入在加速,但幅度很小,这是一家体量已经很大的公司,7%左右的增长说明主业处在平稳期,不是爆发期。
| 区间 | 营业收入 | 归母净利 | 扣非净利 |
|---|---|---|---|
| 上半年 | 116.23亿 | -2.04亿 | -6.37亿 |
| 第三季度 | 65.64亿 | 2.26亿 | -1.26亿 |
| 前三季度 | 181.87亿 | 0.22亿 | -7.63亿 |
注:前三季度扣非净利由上半年加第三季度推算,归母净利2188.72万元即0.22亿元。这张表最该看的是最后一行:归母是正数,扣非是负数,说明主业自己还没有赚到钱,账面利润来自主业之外的收入。
非经常性损益通常包含政府补助、处置资产收益、公允价值变动、理财收益等。科大讯飞这类做人工智能底座的公司在各地有不少研发与产业化项目,政府补助是长期存在的一项。它真实、合规,也确实进了利润表,但它不是客户为产品付的钱,明年未必还有同样的规模。
这就是市场分歧的核心。看归母,公司已经扭亏,拐点似乎到了;看扣非,前三季度还亏7.63亿元,第三季度单季再亏1.26亿元,同比还扩大。扭亏是真,但扭亏的质量要打个问号:这不是产品毛利覆盖了成本,而是账面上多了一笔非经营性收入。
判断一家转型期公司的拐点,业内常用一个笨办法:看扣非净利连续几个季度环比改善。讯飞的路径是上半年亏6.37亿元、第三季度亏1.26亿元,单季亏损确实在收窄,方向是对的,但离转正还有距离。
公司把增长原因归到业务聚焦和结构调整上,说法是做强消费者端、做深企业端、优选政府端。具体数据能对上:第三季度政府端业务收入同比下降2.39%,公司主动收缩了智慧城市业务;智慧教育和智慧医疗业务都实现20%以上增长。
现金流是这份报表里最实在的改善。前三季度经营活动现金流净额2.64亿元,同比增长115.28%;第三季度单季净现金流12.09亿元,同比增长35.15%,单季销售回款77.94亿元,比去年同期多7亿元以上。收入只增7%,回款增7亿元,说明公司在催收和合同质量上做了功课。
这条线索很重要。人工智能应用公司过去两年最被诟病的就是有收入没现金,项目验收慢、账期长。讯飞这份三季报至少证明,收入的质量比两年前好了。对一家还在投入期的公司来说,现金流改善比利润扭亏更有意义,因为前者决定它能不能自己撑下去。
上半年研发投入30.07亿元,同比增长25.73%,占营收比重超过25%;第三季度研发投入超过17亿元,比去年同期多近4亿元,占单季营收比重仍在25%以上。这个比例在软件行业里属于极高的一档,作为对照,金山办公上半年研发投入11.52亿元,占营收34.76%,同样是压强式投入。
研发投入大不是问题,问题是它什么时候能变成收入。公司6月9日成立了全资子公司合肥词元星火科技有限公司,专门承接星火通用大模型的研发、迭代和商业化,目的是让大模型业务独立核算,把投入和收益分开算清楚。把一块长期亏损的业务单独拆出来核算,通常意味着两件事:一是要对外证明它的商业价值,二是要控制它对整体报表的拖累。
公司还披露,10月22日将发布云加端的讯飞星火大模型,以及基于全国产算力底座的端云一体化方案,让更多任务在本地完成、复杂任务走端云协同。这个方向解决的是推理成本问题,也是所有做应用的公司最痛的一环。
把上半年人工智能应用公司的报表摆在一起,差距非常直观。据界面新闻统计,2026年上半年计算机行业有56.42%的公司收入同比增长,但只有45.97%的公司实现净利润增长、扭亏或减亏,接近一半的公司收入在涨、利润在跌。
| 公司 | 上半年营收 | 同比 | 利润情况 |
|---|---|---|---|
| 金山办公 | 33.13亿 | +24.69% | 经调整净利10.87亿,+28.29% |
| 巨人网络 | 46.89亿 | +182.08% | 归母净利21.44亿,+175.96% |
| 三六零 | — | — | 归母净利2.16亿,+176.54% |
| 税友股份 | 10.12亿 | +9.72% | 扣非净利0.89亿,+44.04% |
| 用友网络 | 37.27亿 | +4.1% | 归母亏9.28亿 |
| 科大讯飞 | 116.23亿 | +6.52% | 归母亏2.04亿,扣非亏6.37亿 |
反面案例也在同一张表里。用友网络上半年归母亏损9.28亿元,员工数量从年初减少1557人到17498人,公司自己说要推进人工智能提效、优化人才结构;开普云上半年营收1.17亿元,同比下降26.73%,净利润由盈转亏,原因是部分政务客户采购和预算安排趋于谨慎。这些都不是个别现象,而是项目制、政府端业务的共同处境。
赚到钱的公司有一个共同点:人工智能能力直接长在产品里,用户按年付费或按次付费,收入链条短。巨人网络的游戏、金山办公的订阅、税友股份的财税服务都属于这一类,税友上半年人工智能产品回款已占数智财税业务回款的33%,比去年全年的28%又提高一档。亏钱的公司也有共同点:项目制、政府客户、定制交付,收入确认慢、成本前置。
第一,人工智能收入能不能单独列出来,占比是多少。用友网络上半年人工智能相关合同签约9.06亿元、相关收入4.64亿元,约占营收12%,这个披露方式比笼统说赋能全业务要可信得多。能拆开算,才说明这块业务真的在卖。
第二,扣非净利和经营现金流的方向是否一致。讯飞前三季度现金流2.64亿元为正、扣非为负,属于改善中但未完成的阶段;如果哪天扣非转正、现金流同步为正,那才是真正的拐点。反过来,如果扣非亏损收窄靠的是减少研发,那等于拿未来换现在,不算好事。
第三,研发投入是否被资本化。研发费用全部进当期损益,利润压力大但账实相符;如果大比例资本化成无形资产,当期利润好看,未来要摊销。这一项在财报附注里能查到,是区分利润质量最直接的一把尺子。
顺便说一句估值方法。公司当前扣非为负,市盈率没有意义,机构通常改用市销率。按10月19日总市值867.6亿元、前三季度营收181.87亿元简单年化(约242.5亿元)测算,市销率约3.6倍,这是自算的参考值,不是公司披露口径。市销率的好处是能跨过亏损看规模,坏处是完全不反映利润率,所以必须和扣非、现金流一起看,单用一项都会看错。
接下来有两个观察窗口:10月22日的云加端发布会,看端侧方案能不能把推理成本降下来;明年一季度,看扣非亏损能不能延续收窄的斜率。两个窗口都能验证同一件事——这家公司到底是靠补助过日子,还是靠产品收钱。
回到开头那三个数字:营收181.87亿元增长7.05%,归母净利2188.72万元扭亏,扣非亏损约7.63亿元。一句可以转述给同事的结论是:人工智能应用的分水岭不在发布会,在扣非那一行。
关注「用心小站」,下一份财报出来的时候,我们继续把这些数字一个一个拆开看。
关注用心小站,获取更多深度分析
风险提示:本文数据来自公司三季报、中金财富行情接口与公开报道,其中前三季度扣非净利、非经常性损益规模为根据已披露数据推算,仅作信息整理与分析,不构成投资建议。公司盈利能力仍依赖非经常性损益,若政府补助等非经营性收入减少,利润可能出现波动;人工智能投入周期长、商业化节奏存在不确定性,股价年内波动较大。投资者应结合正式财报与业务进展谨慎判断。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序