基金资讯
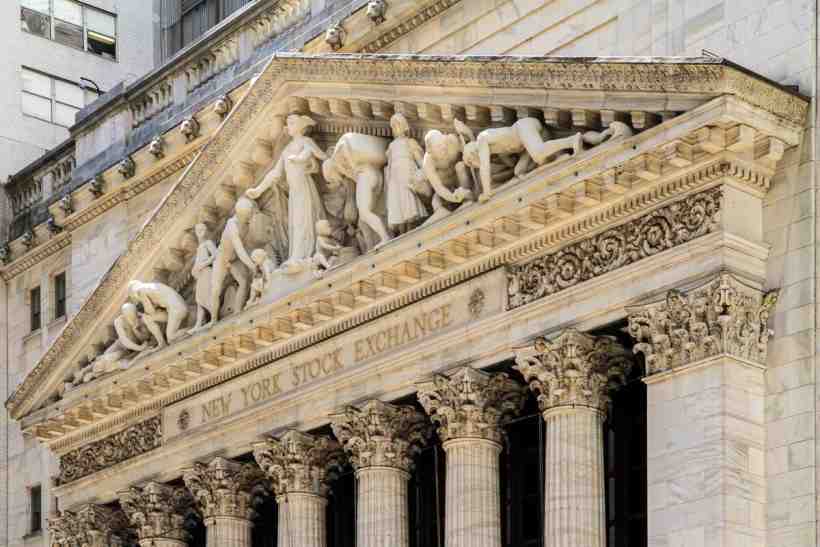
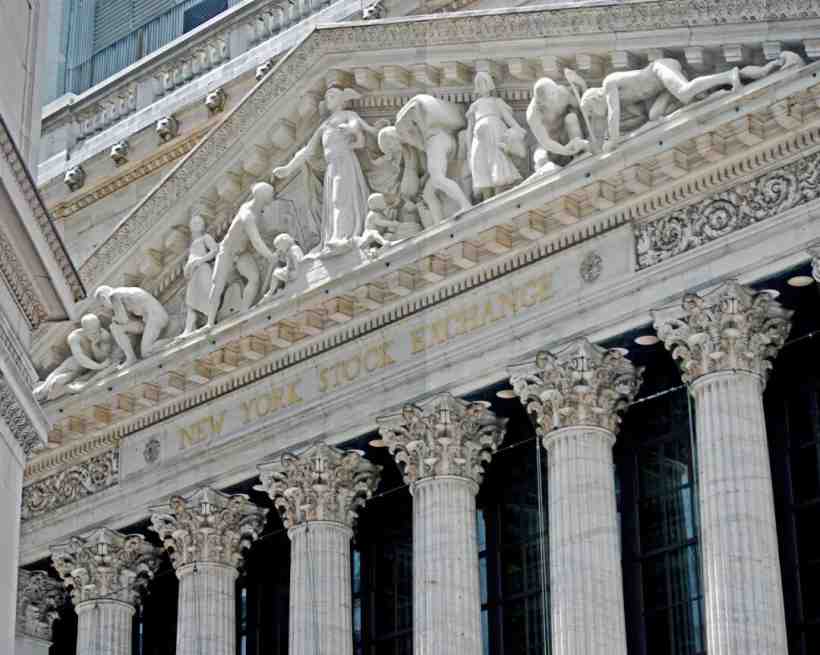
纽约证券交易所建筑资料图,非2026年10月30日交易现场。 摄影:Ingfbruno;Filetime校正透视;CC BY-SA 3.0。正文等比缩放,封面裁切,图片沿用原许可。 图片出处 许可
过去24小时的新政策信号来自OPEC+维持12月产量安排,国内10月PMI降温仍是周末消化的经济增量。最新已完成的美股交易日为10月30日,纳指跌2.86%,科技承压;A股同日成长指数跌幅更大,港股却反弹。本文以11月2日09:54为信息截点,讨论风险偏好分化怎样传到人民币资产,不把当天盘中行情写成收盘。
全球市场偏避险,但资产表现明显分化。美股主要指数下跌,科技弱于大盘;欧洲表现不一,亚洲港股与日韩方向不同。黄金和原油的报价存在合约及观察时点差异,尚不足以构成完整统一的避险证据。股市下跌不能自动等同资金全部转向黄金。
但表中的同日表现,能证明资产在交易同一个原因吗?下面先保留收盘事实和缺失口径,判断需由后续证据支持。
国内外主要市场表现
| 市场或资产 | 10月30日结果 | 观察口径 |
|---|---|---|
| 标普500 | 7580.07;-1.82% | 纽约16:00收盘 |
| 道琼斯 | 51770.31;-1.09% | 纽约16:00收盘 |
| 纳斯达克 | 25437.00;-2.86% | 纽约16:00收盘 |
| 德国DAX | 25818.21;-0.85% | 德国当地收盘 |
| 英国富时100 | 10729.78;+0.07% | 伦敦当地收盘 |
| 日经225 | 63290.11;-2.12% | 东京15:30收盘 |
| 恒生指数 | 23294.42;+1.46% | 香港当日收盘 |
| 上证指数 | 3599.02;-1.44% | 北京15:00收盘 |
| 深证成指 | 10833.78;-2.73% | 北京15:00收盘 |
| 创业板指 | 2413.63;-4.13% | 北京15:00收盘 |
| 沪深300 | 3985.50;-1.39% | 北京15:00收盘 |
| 科创50 | 1160.84;-5.48% | 北京15:00收盘 |
| 美债2年及10年 | 暂未完成统一核验 | 不得使用10月29日滞后数 |
| 美元指数 | 暂未完成收盘口径核验 | 缺少明确终值时点 |
| 黄金与原油 | 暂未完成合约结算核验 | 报价冲突,暂不列数 |
但同日并不代表同时,表内股指均为10月30日当地已结束交易的结果。美股纽约16:00对应北京时间10月31日04:00;德国为中欧时间、英国为格林尼治时间,东京比北京快一小时。数据来源为国际金融报10月31日07:10报道、东方财富Choice收盘播报及A股日报。缺失字段保持缺失,不用旧日数据补齐。
驱动因素最多看三条。已确认事实是周末OPEC+会议维持12月所需产量安排,这是供给政策增量;市场会如何改变对油价路径的预期,尚需开市后验证。作者判断是能源价格可能通过成本和通胀传导,但11月1日决定不能倒过来解释10月30日已经结束的价格变化。
另一个已确认事实是科技股调整幅度大于主要宽基指数。市场可能重新评估高投入与回报兑现的关系,但把所有跌幅都归于人工智能资本开支,证据仍然不足。第三条是中国PMI回落,影响的是周末之后的需求预期,它不能作为周五A股下跌的已知原因。
地区分化提示人民币资产需要分渠道观察。港股与海外资金定价联系较紧,A股还受国内盈利和交易结构影响;人民币汇率则涉及利差、贸易与资金流。本文未取得同截点完整跨境流量,不写资金已经回流的结论。指数同涨同跌只说明结果,不能代替流量证据。
未来24至72小时,先看11月2日13:00北京时间日本央行展望报告全文的预定披露,再看11月3日05:00美国常规收盘后的科技企业业绩窗口;具体公司发布时间以官方公告为准。观察的是新信息如何改变预期,不是预设某个结果必须带来上涨。
能源供给政策有新增信息。OPEC官方11月1日声明称,七个参与国决定12月维持2026年9月所需产量水平,并继续每月检视市场。公告未给出可核实的北京时间具体发布分钟,本文按前一日政策事实记录,不编造精确时刻。观察期是12月产量安排,而非11月即时产量。
这项决定不等于实际供应完全不变。履约、补偿安排和其他生产国变化,都可能影响最终供给。本文不估计供需缺口。市场预期需要由后续价格与机构预测验证;作者判断是,对能源依赖较高的行业应继续核对成本传导能力,不能只按油价方向判断公司利润。
中国需求调查提供第二条主线。国家统计局10月31日09:30公布,10月制造业PMI49.3%,较上月下降0.8个百分点。调查覆盖的是企业景气变化,尚不能替代产量与利润数据。市场可能因此关注需求与政策落实,本文不推断政策工具、规模或出台日期。
第三条是欧洲央行10月29日政策决定的延续影响。官方维持三项利率,强调能源冲击同时增加通胀上行与增长下行风险。这是此前已公布的政策背景,并非过去24小时新发生事件。政策按次会议评估,不承诺利率路径,不能把市场押注当作央行承诺。
但三条事件处于不同时间层。能源会议属于周末新增,PMI属于最新国内调查,欧洲央行属于解释定价约束的背景。本文将它们分开,避免用周末事实反向解释周五交易,也避免把没有直接资产传导证据的政治消息凑进市场清单。
美股10月30日收盘,标普500跌1.82%,道指跌1.09%,纳指跌2.86%。科技权重使指数表现分层。指数结果可以支持科技相对承压的观察,却不足以证明每家公司经营恶化。公司业绩与估值调整仍需逐项核对,不能从指数跌幅直接推导盈利跌幅。
欧洲方面,德国DAX跌0.85%,法国CAC40跌0.01%,英国富时100涨0.07%,欧洲斯托克50跌1.22%。均为10月30日当地收盘,来源国际金融报。不同国家指数成分结构不同,本文不把英国微涨直接解释为经济更强,也不将地区差异归因于单一政策。
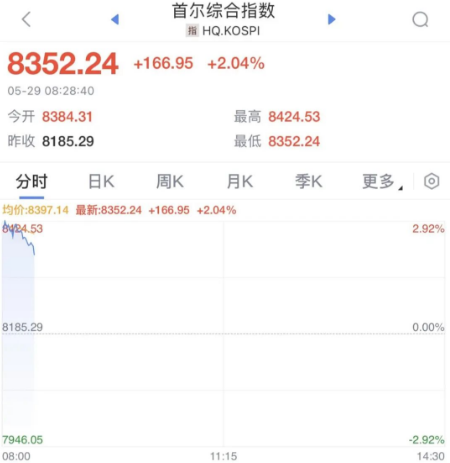
亚洲方面,日经225跌2.12%,韩国KOSPI跌3.48%;香港恒生涨1.46%,恒生科技涨0.29%。港股反弹与科技强度仍有差别。恒生科技涨幅小于恒生,说明香港整体上涨不等于科技风格全面占优,更不能据此断言全球科技调整已经结束。
美债方面,部分汇总页把10月29日收益率放在10月30日报告中,本文识别后剔除。10月30日10年期收益率的二手报价虽存在,但缺少与2年期统一的采样口径,不据此写收益率曲线判断。报告日期不能替代数据日期,缺失不应由滞后数字掩盖。
美元、黄金与原油也需保持同样纪律。不同页面对现货、连续期货、近月合约及结算价有差异,本文没有把不一致数字放进收盘表。黄金与原油的具体当日终值暂缺,不据此猜测原因。比特币采用连续交易,不存在统一证券市场收盘,本次也不将不同24小时快照混入。
10月30日北京时间15:00,上证3599.02点、深证成指10833.78点、创业板2413.63点,分别跌1.44%、2.73%、4.13%。沪深300跌1.39%,科创50跌5.48%。后两项来源A股日报,尚未取得交易所原始文件二次核验,保留来源层级说明,不能写成已完成全部官方数据核验。
成长与科技方向跌幅更大,是本轮可观察的风格特征。它描述指数表现,不等于所有成长企业都缺少价值。估值、盈利和交易拥挤程度可能同时作用,本文没有取得足以区分贡献的数据,不编造资金出逃规模,也不使用传闻解释回调。
成交额需统一市场范围。东方财富Choice报道沪深京三市约1.69万亿元,沪深两市报道约1.67万亿元。两者不能当作相互矛盾的精确值,更不能混合比较。成交额是成交双方的总量,不能称为净流入;放量下跌也不能直接推出某类机构正在卖出。
市场宽度方面,Choice报道上涨不足900只,其他盘后统计约4600只下跌,样本范围和停牌处理可能不同。本稿保留约数,不使用不一致样本计算精确上涨比例。指数下跌与多数个股承压相互印证,但具体涨跌家数的统一原始口径仍待补核。
本文不抓取ETF或LOF全量池,不列个券涨跌榜。主要指数、市场宽度、成交额和板块足以回答风险分布问题。产品数量不增加分析价值,只会在口径不明时放大误导。读者更需要知道暴露集中在哪里,以及哪些证据尚未到位。
重点板块要点
| 方向 | 已观察结果 | 传导及待核 |
|---|---|---|
| 科技成长 | A股半导体等偏弱;美股科技偏弱 | 估值与盈利兑现需分别核对 |
| 金融 | 完整板块终值暂缺 | 利率、息差与信用成本待核 |
| 消费 | A股白酒相对强 | 反弹不等于需求拐点 |
| 周期资源 | 航运港口相对强 | 油价与运价机制不同 |
| 医药 | 医疗服务相对强 | 业绩与事件催化待核 |
| 先进制造及军工 | 统一板块数据暂缺 | 订单、成本和交付待核 |
| 国际能源与消费 | 能源及必需消费相对抗跌 | 完整行业指数口径待补 |
| 国际工业与医疗 | 方向分化,统一终值暂缺 | 不以个股代替行业结论 |
国内板块强弱来自10月30日15:00 Choice收盘报道;国际方向来自10月30日美股盘后汇总,具体行业指数方法尚待核,因此不列精确涨跌幅。相对强不等于绝对无风险。白酒与医疗服务当日表现较好,也不能直接证明收入或利润已经出现转折。
科技成长要分需求、订单和估值。海外科技调整可能影响港股与A股的风险偏好,但国内公司客户和收入结构不完全相同。对制造与军工,订单确认和交付周期更有解释力;对金融,利率变化需结合资产负债结构,不能用一句降息利好统一概括。
消费和医药还要观察现金与支付能力。行业反弹可能来自仓位变化,也可能伴随经营改善,缺少证据时不能指定原因。资源方向则需区分生产商与使用者,能源价格上涨对双方影响可能相反。同一宏观变量会沿产业链重新分配利润,不是所有相关公司一起受益。
能源政策的观察链是产量约束、实际供给、价格预期、企业成本与利润。任何一步都可能被库存、需求或汇率变化抵消。本文把这条链作为情景分析,不将OPEC+决定直接等同油价上涨,更不把它用于解释决定公布之前的行情。
国内PMI的观察链则是订单、生产、库存、价格、现金与组合风险。10月调查降温后,应核对公司订单及账期,不宜直接宣布盈利全面恶化。读者可以带走的判断标准是,宏观信号决定补查方向,公司披露决定微观结论,两个层次互相验证。
但人民币资产还受到本地资金和制度因素影响。本文没有获得同截点完整跨境流量、融资结构和持仓变化,因此不宣称外资回流或某机构托市。交易现象与交易主体不能混写,成交放大和指数反弹都不足以证明谁在买卖。
但问题是,未来信息尚未发生,不能预写进收盘原因。11月2日13:00北京时间,日本央行按已公布日程预计发布展望报告全文,重点核对能源成本与增长、物价风险的表述。实际发布若调整,以央行页面为准,不能用之后取得的信息改写此前已知事实。
11月3日05:00北京时间对应美国11月2日16:00常规收盘,美国已切换冬令时。随后科技企业业绩窗口值得观察,苹果具体发布时间需以公司确认信息为准。11月4日同一收盘后窗口关注后续科技财报,本文不填未经核验的盈利预期数值。
观察市场反应还要观察预期差。同样的收入增长,在估值和市场预期不同的情况下可能带来不同结果。若只有价格反应而没有原始财报,先保留解释;若官方指引与市场报道冲突,回到公司文件,避免按涨跌寻找单一原因。
本文的结论是主要市场风险偏好偏弱、地区与板块分化显著,周末新增政策与调查信息需要等待后续定价验证。海外部分资产终值、板块原始口径及市场宽度尚未完成统一核验,均已明确列缺,不构成完整交易数据终端。数据缺失也限制跨资产因果判断。
地缘、能源、政策和公司业绩均可能使相关性突然改变。本文不预测短期市场方向,不提供买卖指令。从今天起,可以把观察表分成已确认事实、待验证预期和作者判断,再看下一次披露是否支持原假设。允许结论修正,比把所有同期变化归于同一故事更可靠。
来源说明:国内指数、成交与板块见东方财富Choice2026年10月30日收盘播报;全球股指见国际金融报2026年10月31日07:10《国际金融要情》;沪深300及科创50见A股日报10月30日;政策见OPEC11月1日声明、国家统计局10月31日发布、欧洲央行10月29日决定。全部信息按11月2日09:54北京时间截点使用。
了解基金、量化基金选择,可比较易方达、南方基金等机构公开材料的风险口径。加微信:yxxz798 入群交流。本文仅供研究交流,不构成投资建议。
长按识别二维码,关注「泰然视角」
投资不迷路
研究交流,请独立判断风险。
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序