基金资讯
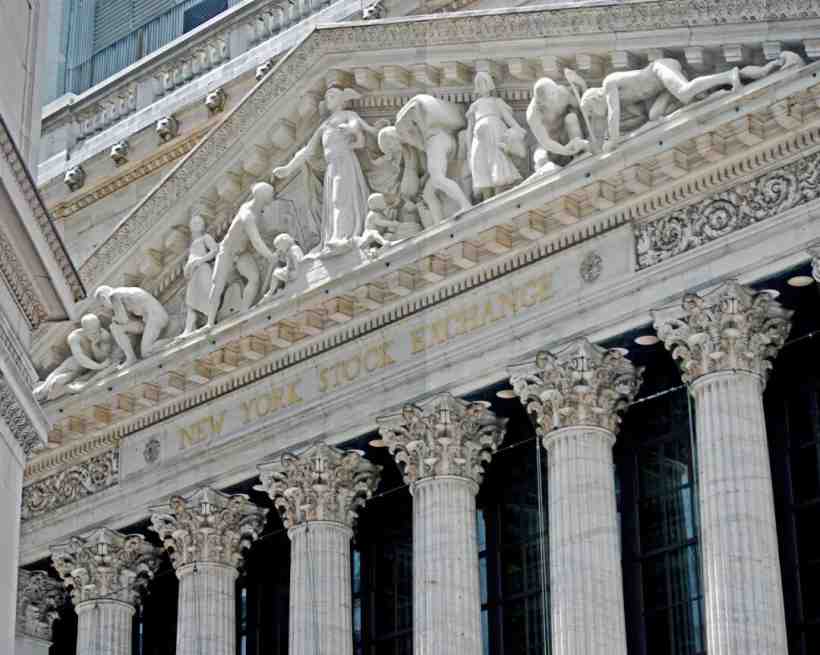
纽约证券交易所外观,2012年资料照片;不代表本次交易日现场。 © Frederickverillo / CC BY-SA 4.0(Wikimedia Commons)。原比例转存,图片沿用原许可。 来源页 · 许可
过去24小时的主线,是全球资金在科技盈利线索、能源供应风险与即将公布的美联储决议之间重新取舍。计划时点最新已完成的美国交易日仍是10月27日,纳指表现强于道指;10月28日A股则出现放量修复,成长方向领先。本文判断,风险偏好有所回升,但这种回升具有明显结构差异,不能直接理解为所有资产同步转强。
本文补写于10月29日,研究周期仍归属10月28日22:45北京时间。市场收盘表按原计划时点可获得的最新已完成交易日选取,政策和公司信息也遵守该边界。计划之后的美联储结果及微软盘后业绩不用于解释本次行情;未获得可靠收盘口径的字段明确留缺。
全球市场整体表现为风险偏好回升中的分化,最值得注意的背离是科技指数明显领先传统蓝筹,而利率仍处较高水平。美国10月27日标普500上涨0.60%、纳指上涨1.18%,道指仅上涨0.03%;A股10月28日创业板指上涨3.40%,也强于沪深300的0.85%。两地共同体现成长方向较强,但不能由同步表现直接证明同一个原因。
| 资产与交易日 | 最新完成收盘或日终 | 状态及来源 |
|---|---|---|
| 上证指数10月28日 | 3681.47;+0.91% | 收盘;进门MCP |
| 深证成指10月28日 | 11473.18;+2.02% | 收盘;进门MCP |
| 创业板指10月28日 | 2634.76;+3.40% | 收盘;进门MCP |
| 科创5010月28日 | 1282.93;+2.45% | 收盘;进门MCP |
| 沪深30010月28日 | 4083.87;+0.85% | 收盘;进门MCP |
| 恒生指数10月28日 | 23094.83;+0.23% | 收盘;进门MCP |
| 恒生科技10月28日 | 3853.72;+1.40% | 收盘;进门MCP |
| 标普50010月27日 | 7722.60;+0.60% | 收盘;进门MCP |
| 纳指10月27日 | 26477.81;+1.18% | 收盘;进门MCP |
| 道指10月27日 | 52377.57;+0.03% | 收盘;进门MCP |
| 德国DAX10月27日 | 25590.77;+0.71% | 收盘;进门补查 |
| 英国富时10010月27日 | 10686.54;-0.75% | 收盘;进门补查 |
| 法国CAC4010月27日 | 7887.14;+0.51% | 收盘;进门补查 |
| 日经22510月28日 | 63954.19;+1.08% | 收盘;进门补查 |
| 美债2年10月27日 | 4.70% | 财政部日终平价收益率 |
| 美债10年10月27日 | 4.99% | 财政部日终平价收益率 |
| 美元指数10月27日 | 尚未核实 | 不以近似或盘中替代 |
| 黄金期货连续序列10月27日 | 4073.10美元/盎司;+1.05% | 供应商日线close |
| WTI品种CL10月27日 | 100.20美元/桶;-1.53% | 供应商日线close |
| 布伦特品种OIL10月27日 | 109.67美元/桶;-0.45% | 供应商日线close |
观察口径:A股交易日以北京时间、港股以香港时间、美股以纽约当地交易日标识;财政部使用美国当地日终曲线,单位为年化百分比。上述数据在10月29日补核,但对应原计划前已完成交易日。指数来自进门MCP的日度历史返回,不是盘中报价;未核实资产不据此判断涨跌。
最多三条线索值得解释。已确认的事实是科技相关指数较强,以及SK海力士当日公开长协与产品进展;这支持投资者继续讨论算力需求的持续性。市场对美国货币政策的判断在决议前仍属于预期,不能写成实际决策。能源与地缘关系则是风险变量。供应商日线显示原油下行、黄金上行,提供了风险偏好与防御需求并存的线索。但它们不是官方结算口径,不能与其他合约价格差直接比较,更不能据此证明通胀方向改变。
作者判断是,股价修复与高利率约束能够同时存在。成长公司如果盈利改善,可以吸引资金;但较高贴现率仍会约束估值扩张。港股科技强于恒指,A股成长强于大盘蓝筹,都提醒读者关注结构,避免把某类权重资产的上涨误读成全市场风险已经消失。
对人民币资产,可能的传导分为盈利、估值与汇率三条路径。海外需求若兑现,相关供应链可能受益;美国利率预期变化会影响全球估值比较;美元变化又会影响外资配置和企业外币收支。这些是分析路径,不能用当天的同步波动直接证明因果。
接下来24至72小时,首先观察北京时间10月29日02:00的FOMC声明和02:30发布会,其次留意美国主要科技企业在美东盘后披露的经营数据,再看10月29日至30日A股三季报和成交结构。以上按原计划时点列为待发生观察事项,补写时已经发生的结果不倒填为此前已知事实。
不过,货币政策方面,10月28日美国市场仍在等待美联储当日下午决议。原始声明页标注14:00 EDT,换算为北京时间是次日02:00。因此10月28日22:45的文章只能讨论事件风险和观察方法,不能把最终投票或利率结果写入当晚事实层。
政策传导需要分层。是否调整利率是决策事实,未来路径属于指引或预期,股债反应又包含其他信息。即使随后资产上涨,也不能自动说明市场“认可”某个政策方向;需要同时检查利率曲线、美元与风险资产的变化。
国内制度方面,发改委10月28日发布南方区域电力市场转正式运行复函,落款为10月14日。文件要求扩大交易、完善新能源机制和保供中长期合同。对行业的影响应沿交易方式、合同责任与企业成本传导,不能直接写成相关股票都会受益。
但地缘方面,彭博10月27日能源报道提到波斯湾局势缓和的外交努力及以色列选举相关不确定性。可确认的是报道存在这些风险线索;谈判进展、供应变化及持续时间仍需后续官方信息核实。本文不据该报道推断停火已经落地或运输风险已经解除。
这三类事件共同影响市场对资金成本、企业支出与供给稳定性的判断。但影响方向并不总是一致。较低的供应风险可能缓和成本压力,较强的需求却可能提高资本开支;研究者需要区分具体渠道,而不是给所有变动套同一条宏观叙事。
美国部分采用10月27日收盘,原因是10月28日纽约交易尚未在原计划时点结束。纳指明显强于道指,说明不同指数权重与产业结构造成的分化值得重视。纳斯达克综合指数与纳斯达克100也不是同一个指数,本文不混写代码或点位。
进门返回的纳斯达克100收于29651.44点,上涨1.29%,可用于辅助观察大型成长方向;它不能取代纳指。美股表现并不说明所有公司同步上涨,也不能把指数涨幅视作某个行业经营利润的变化。
不过,美国财政部10月27日2年与10年平价收益率分别为4.70%和4.99%,两者差约29个基点。这里比较的是同一官方曲线口径,不与媒体盘中交易收益率混用。较高利率仍是融资和估值分析需要保留的约束。
国际板块方面,已核实报道与指数结构主要支持科技成长较强的观察。能源、金融、消费、工业和医疗尚未获得同口径板块收盘数据,不能根据道指小幅上涨推断每个方向都走强。本文明确列缺,而不借个别证券表现代替行业结果。
进门定点补查确认欧亚股指,10月27日德国DAX、法国CAC40分别上涨0.71%和0.51%,英国富时100下跌0.75%;10月28日日经225上涨1.08%。欧洲内部并非同向,不能只凭一地指数概括整个区域。源返回的通用“元”单位不适用于指数,本文按点数展示。
黄金与原油采用供应商日线close,不是指定合约官方结算价。黄金为连续序列,换月规则未说明,原油未标清合约月份。源时间00:00只是日标签,未披露真实收盘钟点及对应时区。美元仍缺失,比特币未核实显著波动,不猜数值。
10月28日A股主要指数上涨,成长方向幅度更大。创业板指与科创50分别上涨3.40%和2.45%,沪深300上涨0.85%。这是当天相对风格的证据,不等于成长风格已经形成长期趋势,后续需要盈利与成交持续配合。
同花顺15:51页面正文称,沪深两市成交额16284.78亿元,比上一交易日增加1675.20亿元;其自述的沪深两市A股口径为4156只上涨、1239只下跌、181只平盘。上述家数只按该供应商样本引用,不称官方全A数据,也不与其他来源家数拼接。
但金十15:00:34快讯确认成交额约1.63万亿元、上涨超过4100只,支持放量及上涨范围扩大的方向判断。但它使用“全市场”表述,未提供相同的完整分母,所以两份资料适合方向交叉验证,不适合合并计算精确比例。
指数接口中的turnover_value属于各指数返回字段,不自动代表全交易所成交额。本文没有将深证成指、创业板指或沪深300的成交额相加,避免成分重复和范围不一致。成交增加也不等于有同等规模净资金流入。
| 方向 | 当日已核实观察 | 判断边界 |
|---|---|---|
| 科技成长 | 通信+5.01%、电子+3.97% | 申万一级;同花顺 |
| 金融 | 银行-0.58%、证券Ⅱ-0.87% | 行业层级分别列明 |
| 消费 | 食品饮料-1.46%、白酒Ⅱ-2.20% | 不能代表全部消费 |
| 周期资源 | 贵金属-0.82% | 仅此二级行业已核 |
| 医药 | 精确板块收盘尚未核实 | 不猜强弱与催化 |
| 先进制造及军工 | 自动化设备+5.38%、航天装备Ⅱ+4.40% | 二级行业;同花顺 |
| 国际科技 | 纳指强于道指 | 指数辅助,非板块涨幅 |
| 国际能源金融消费工业医疗 | 同口径收盘尚未核实 | 不以个股替代行业 |
板块数据观察日均为10月28日北京时间收盘,国内来源为同花顺15:51正文。一级、二级行业和概念并非同一分类,本文分别标记。机器人与光刻、CPO及影视相对活跃的方向得到金十快讯支持,但没有把概念涨幅与行业涨幅直接排名。
科技与制造较强、部分金融消费较弱,说明上涨范围扩大也可以伴随行业分化。作者判断是,日内修复首先反映交易结构变化;要升级为盈利趋势判断,需要继续核对订单、利润率与现金流。不能用传闻填充当天涨跌的原因。
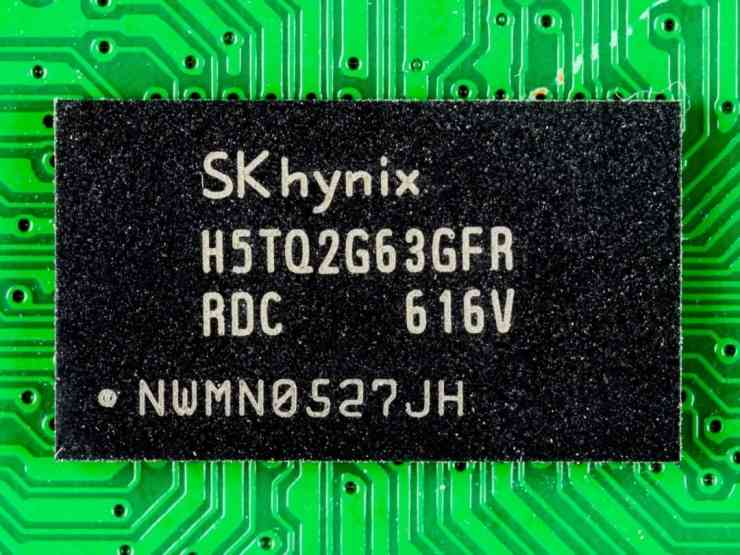
不过,SK海力士长协披露给算力链提供新的经营线索,但海外合同覆盖不能直接换算成本地企业订单。设备与材料环节还需要经过客户预算、采购、交付和验收,股价反应可能早于财务兑现。这个时间差也是主题投资的重要风险。
电力市场制度变化则影响采购和结算方式。发电、售电、用电和储能主体的责任不同,同一规则可能改变彼此之间的利润分配。分析应先明确角色,再讨论价格与成本,不能把政策标题当作统一盈利方向。
货币政策对人民币资产的传导也需要条件。如果美元融资成本下降,估值压力可能缓和;如果变化来自增长预期恶化,盈利端又可能受压。因此仅凭利率方向无法判断股市方向,资金成本和盈利预期需要同时看。
但原计划之后的观察重点,仍是10月29日凌晨美联储信息、美国科技企业披露,以及随后两个A股交易日的三季报、成交与行业扩散。没有可靠官方日程钟点的其他事件,本文不编造精确时间。读者可按原始发布渠道核对后续结果。
可以带走的判断标准是,指数修复看宽度和成交,产业判断看盈利与现金,跨资产解释看时间和口径。如果只有价格同向而缺少事件证据,就把解释保留为假设。对于基金持有人,还应检查科技权重是否在多只产品中重复。
本文不提供个券涨跌榜,也不生成ETF或LOF全池排名。缺失字段意味着跨资产结论的覆盖有限,不能据此宣称风险全面解除。市场价格、供应商统计与初步公司披露都可能修订,过去表现不代表未来收益。
主要来源:进门MCP指定指数日度返回;同花顺2026年10月28日15:51正文;金十当日15:00:34收评;美国财政部10月27日日终曲线;发改委10月28日复函;美联储原始发布时间及SK海力士当日公告。时区和交易日期按前文分别标注,政策传导部分为作者判断。
了解易方达、华夏等基金公司的产品与量化基金选择,加微信:yxxz798 入群。交流侧重数据口径和风险理解,不承诺收益。
原始资料:同花顺10月28日15:51正文;金十10月28日15:00:34;美国财政部日终曲线;美联储原始发布时间;地缘风险报道,非官方谈判结果;指定指数与跨资产日线原始返回已归档,按文中口径引用。
关注「泰然视角」,投资不迷路
研究讨论不构成投资建议。
请以原始披露及合同为准。
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing




微信公众号
 官方微信
 产品小程序