上市公司
Securities industry每一次人工智能的提问与回答,最终都要在现实世界里兑现成电力、机柜与散热能力。国信证券统计的海外OpenRouter平台(大模型调用的聚合平台)数据显示,Token(词元,大模型处理文本的基本计量单位)调用量已从2025年9月的日均约0.7万亿次,增长到2026年9月的接近18万亿次,按这两个数字折算,一年时间扩大到原来的约25倍。同一份统计提到,2025年6月全球总算力达到4495EFLOPS(每秒百亿亿次浮点运算),同比增长117%。需求曲线抬头之后,算力供给就不再只是买芯片的问题,而变成一串关于土地、电力、散热与交付工期的工程题。
需求侧的爆发最先出现在推理场景。从平台属性看,OpenRouter承载的多是开发者与终端用户的实时调用,这类流量与集中训练不同,它更接近日常的基础用电,随用户规模一起长。把2026年9月接近18万亿次的日调用量,与2025年6月4495EFLOPS、同比增117%的存量算力基数放在一起看,增长并不集中在某一种任务上,而是全面铺开。
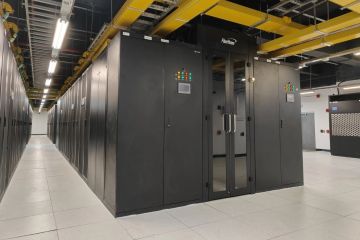
算力的落点必然是机房,机柜功率密度成了这一轮最直接的约束。首都在线在募集资金可行性分析报告中披露,拟在张家口怀来县建设的数据中心配备12KW(千瓦)高功率机柜,并向上兼容至24KW,用于满足人工智能、互联网等行业的高密度算力需求。报告同时提到,一线城市IDC(互联网数据中心)审批难度较大,服务商因此向周边区域布局。
已经在运营的一端给出了落地样本。南网数字在投资者关系活动记录中披露,公司持续打造集中式数据中心一体化解决方案,三大网级数据中心建成容量超33MW(兆瓦,1兆瓦等于1000千瓦),截至年中上架率近七成,形成了智算与通算结合的新型数据中心布局。上架率是判断一座机房是否真正被用的核心指标,近七成的水平说明电力与机柜的投入已经接上了业务需求。
2026年9月22日,第34届中国国际信息通信展上,华为展示面向大规模数据中心建设的昇腾950超节点解决方案,并发布3D数据中心,华为称其为全球首个。这套方案采用算、冷、电垂直部署架构,把计算、冷却、供电三个原本各自占地的系统在垂直方向上叠加,单楼可部署10万卡集群。当密度提升到这个量级,机房设计的主导权就从建筑转到了电力与热管理手里。
核心看点:华为在信息通信展发布3D数据中心(华为称全球首个),算、冷、电垂直部署,单楼可部署10万卡集群;同期展示昇腾950超节点解决方案。密度提升直接改写了数据中心的建造逻辑。
芯片端的节奏与机房形态的变化是相互作用的。招商证券电子在梳理华为全联接2026时提到,公司围绕超节点加集群,发布基于灵衢总线打造的11颗关键芯片、Hi-ONE NPO(近封装光学,把光引擎贴近交换芯片封装的技术)光引擎及昇腾960超节点,昇腾960的研发节奏前移,国产算力正在加速迈向算、联、存、管系统级协同。招商证券电子认为,这种系统级协同是超节点路线的关键变化。
单楼10万卡的另一面是供电。按传统交流供电架构布线,铜缆用量与转换损耗都会成倍放大,于是800V直流供电被推到台前。36氪报道,台达在云栖大会前提出下一代AI数据中心的电热协同账本,推进800V直流供电与液冷应用,目标是通过系统架构与协同设计缩短交付周期、提升运行效率、优化全生命周期成本。供电与散热同时被改写,说明这一轮改造已经进入系统层,而不是单点替换。
赛迪顾问数据显示,2025年中国液冷数据中心市场规模达到159.8亿元,同比增长45.2%。随着万卡智算中心、超节点等高功率算力集群加速落地,传统风冷散热逼近能力边界,2026年被视为液冷放量元年,全球智算液冷市场规模或将突破千亿元。液冷指的是用液体替代空气带走服务器热量的散热方式,在单柜功率密度大幅提升之后,它从可选项变成了绕不开的必选项。
把这个数字放回产业链看,159.8亿元与45.2%的增速意味着液冷仍处在基数不高、斜率陡峭的阶段。这个数字背后是供需两侧的共同推动:供给端是超节点与万卡集群的物理约束,需求端是推理流量持续放大带来的持续制冷负荷。两者叠加,才构成了放量元年的说法。
订单数字比规划更能说明热度。东阳光重大资产重组问询函回复披露,拟收购标的秦淮数据2026年1至8月累计新签订单824.17MW,其中包含新导入头部互联网企业的数百兆瓦订单;在建及短期项目预计交付容量2289.48MW,远期规划容量3820.88MW,全部位于八大国家枢纽节点范围内。截至回复出具日,尚未交付的已签约协议与在手订单共886.17MW。
头部厂商的布局逻辑则是把时延与成本分开处理。万国数据采用成熟市场加新兴枢纽的模式:京津冀、长三角、粤港澳、成渝等核心经济圈的机房承载金融交易与实时推理等低时延业务,乌兰察布、中卫、和林格尔等东数西算枢纽节点布局大模型离线训练集群。公司披露,2026年6月与乌兰察布市政府签署战略合作协议,计划未来五年投资超300亿元打造规模化GW级(吉瓦级,1吉瓦等于1000兆瓦)零碳园区,并以百亿规模投入国内数据中心建设。
跨界者也已经进场。证券日报报道,晶科科技、金刚光伏、大全能源、兆新股份等多家光伏产业链企业布局AI算力,依托光储硬件、绿电资源与能源调度能力,切入智算中心能源配套与光储算一体化园区,走的是新能源与数字基础设施融合的路径。全景网则从中国民企500强榜单里看到一个反差:AI算力已深度渗透全产业链条,从芯片、服务器整机到光通信、电力配套均有头部民企坐镇,但算力租赁赛道仅一席入围,反映行业所处的发展阶段与未来分化趋势。
关键数据汇总:Token日调用量约0.7万亿次增至接近18万亿次,规模扩大到约25倍(国信证券数据,倍数按本刊折算);华为3D数据中心单楼可部署10万卡(华为,9月22日);2025年中国液冷数据中心市场159.8亿元、同比增45.2%(赛迪顾问);秦淮数据1至8月新签824.17MW、远期规划3820.88MW(东阳光问询函回复);万国数据计划五年投资超300亿元建零碳园区(万国数据)。
政策端也给出了同步信号。8月21日国务院常务会议指出,要积极顺应新一轮科技革命和产业变革趋势,把握新一代通信网建设机遇,坚持应用牵引、适度超前,统筹推进基础网络、空间网络、国际网络融合网络建设。应用牵引与适度超前这两个提法,指向的正是当前算力扩张中最需要平衡的两头:一端是需求验证,一端是建设节奏。
第一是交付节奏。秦淮数据在建及短期项目的预计交付容量为2289.48MW,与远期规划3820.88MW之间存在明显的时间落差,规划容量能否按节点转为可售容量,是订单数字兑现的关键。第二是能耗与选址的约束,首都在线在报告中已明确提到一线城市IDC审批难度较大,服务商向周边布局是结果而非选择。第三是行业分化,民企500强榜单里算力租赁仅一席入围,提示这条赛道尚未形成规模化的稳定格局。
上行线索之外,约束条件同样要摆上台面。算力扩张的节奏受电力供给、能耗指标与选址审批三重约束,一线城市IDC审批难度较大,异地布局会拉长交付周期;液冷与超节点的规模化落地,依赖高功率集群的实际上架速度,若上架节奏低于规划,相关需求的释放会同步放缓。
把这些线索串起来看,这一轮AI算力投资的重心,正在从买卡转向建房,从单柜功率转向整栋楼的算、冷、电协同。Token调用量一年扩大到约25倍的增幅是需求侧的起点,华为3D数据中心的10万卡单楼与赛迪顾问统计的液冷高增长是供给侧的回应,秦淮数据与万国数据的订单投资则是最前端的验证。三条线是否同频,接下来几个季度会给出答案。
关注「用心小站」,不错过下一份深度拆解。
对能源与科技赛道感兴趣?想聊聊数据中心这轮建设周期,可以加微信 yxxz798,一起把逻辑理清楚。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。投资者应关注行业政策变化和公司基本面,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序