私募排名
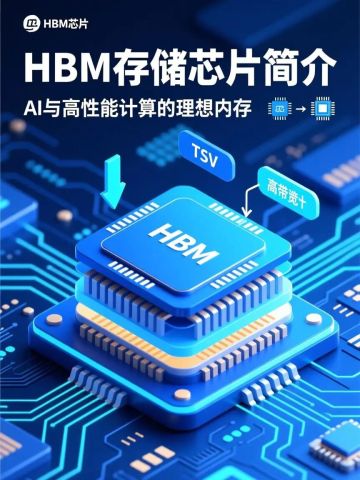
AI时代有个容易被忽视的事实:图形处理器(GPU)再强,没有内存喂数据,照样跑不起来。大模型每一次推理,都要从内存里高速读取海量参数——GPU负责计算,存储负责"供血"。2026年,存储行业迎来一轮罕见的超级周期,涨价、缺货、扩产成为关键词,站在风暴中心的两家公司,是美光与SK海力士:一个市值约1.15万亿美元,一个约9740亿美元。
前两年,存储一度是被AI遗忘的角落:钱都涌向了GPU、光刻机和云厂商。但2026年画风突变——AI服务器对高带宽内存(HBM)的需求呈指数级增长,内存芯片、闪存全线涨价,存储公司从"周期底部"直接冲上"盈利巅峰"。这一轮反转有多猛,看两家公司的业绩数据就一目了然。
美光近一年滚动营收约374亿美元,净利约85亿美元,毛利率40.2%,营收增速高达99.1%,净利增速117.4%,市盈率约44.8倍,机构评级为买入。营收近乎翻倍、净利翻倍还多——这组数据放在任何行业都是爆发式增长,放在向来"三年不开张"的存储行业,更显得不可思议。上一轮周期里还被质疑"会不会被淘汰"的公司,如今成了AI产业链上最性感的标的之一。
把增速换成绝对数字更直观:按99.1%的营收增速倒推,一年前美光的营收规模约为188亿美元,如今是374亿美元——接近翻倍的市场蛋糕,绝大部分来自AI相关存储的拉动。美光的生意可以一句话概括:AI服务器卖得越多,单台服务器里塞的存储芯片就越多、越贵,量价齐升,收入的弹性自然被拉到最大。
美光的底气来自高带宽内存。新一代高带宽内存(HBM3E)在AI服务器上大规模出货,下一代内存制程稳步推进,已经切入英伟达等客户的供应体系。存储芯片的竞争逻辑很简单:谁的制程更领先、谁的HBM良率更高,谁就能在涨价周期里拿到最多的订单和最高的议价。美光不是本轮周期账面数字最夸张的那一个,但一定是赚钱最扎实的玩家之一。
更值得注意的是行业背景。三大存储原厂当前的库存水位大约只有四周,而行业健康水平通常在8到12周——库存越低,涨价越有底气。有报道称,连苹果都已经接受了2027年一季度存储芯片报价再涨30%至40%的方案,下游对涨价的容忍度,远超市场此前的预期。当最强势的买方都开始认账,周期的烈度可见一斑。
另一家主角是SK海力士。它的市值约9740亿美元,近一年滚动营收约1433亿美元,毛利率76.3%,市盈率仅9.45倍,机构评级为买入。毛利率76.3%是什么概念?这已经接近很多软件公司的盈利水平——一家卖硬件的存储厂,毛利率站上七成,只能说明它的产品处于极度供不应求的状态。它的净利同样大增,其中包含部分一次性收益,但即便剔除这部分,盈利能力也处于自身历史的高位。
两家公司摆在一起,差异也一目了然。SK海力士的高带宽内存绑定英伟达最深,含金量最高,弹性最猛;美光的盘子更均衡,内存、闪存全线覆盖,客户从AI服务器延伸到手机、汽车与数据中心,波动相对小一些。想在景气周期里找弹性的投资者,SK海力士是那把更锋利的刀;想要参与方式更稳一些,美光的产品组合更分散。两种选择,对应两种风险偏好。
SK海力士是英伟达高带宽内存的第一大供应商。过去几年,它几乎把全部身家押在HBM上,从三代到三代增强型一路领先,如今终于等到收获期:英伟达的GPU卖得越多,SK海力士的内存就供得越急。它的毛利率与市盈率形成巨大反差——赚得盆满钵满,估值却只有9.45倍。这正是周期股的典型特征:市场永远怀疑,好日子还能过多久。
核心看点:HBM供不应求是本轮存储周期的发动机。AI服务器对高带宽内存的需求爆发,两巨头卡位最关键的供应环节——涨价还在路上,利润弹性远未见顶,SK海力士作为英伟达主供,弹性尤其突出。
| 指标 | 美光 | SK海力士 |
|---|---|---|
| 市值 | 1.15万亿美元 | 9740亿美元 |
| 营收(滚动) | 374亿美元 | 1433亿美元 |
| 净利 | 85亿美元 | 净利大增(含一次性收益) |
| 毛利率 | 40.2% | 76.3% |
| 营收增速 | 99.1% | — |
| 净利增速 | 117.4% | 大增 |
| 市盈率 | 44.8倍 | 9.45倍 |
| 机构评级 | 买入 | 买入 |
超级周期带来的受益者远不止两家原厂。产业链上游,存储芯片用到的材料、设备、测试环节全部跟着水涨船高;产业链下游,服务器厂商手里囤着高价内存,整机成本上升,却依然抢着锁产能——AI服务器的利润足以消化这部分成本,谁都怕断供。整个链条上,原厂吃肉,配套环节喝汤,而这一轮景气的源头只有一个:AI对存储容量的贪婪需求。
从估值角度看,市场对待存储股的态度很有意思。美光市盈率44.8倍——市场愿意为它的增长付溢价,因为利润还在快速兑现;SK海力士市盈率只有9.45倍——市场反而更警惕,因为它的盈利已经处于周期高位,一旦业绩环比见顶,估值随时面临收缩。同一个行业、同样的景气,两家公司被给出截然不同的定价,背后正是市场对增长兑现度与周期位置的不同判断。这也提醒投资者:买存储股,买的不是当前利润,而是对周期位置和景气持续性的判断。
这一轮周期的根源,是供需的极端错配。前两年,存储厂商在低谷期集体收缩资本开支、关停老旧产线,供给出清得干干净净;而AI突然把需求拉爆——一台AI服务器需要的高带宽内存,价值量是传统服务器的数倍。需求翻倍、供给跟不上,价格自然起飞。有统计显示,2026年年中全球半导体月度销售额同比大增,增幅一度超过一倍,存储正是最大的拉动力量。需求、库存、价格三个要素同时共振,超级周期就此成型。
还有一个常被忽视的因素:供给的恢复远比需求慢。存储厂在低谷期收缩了资本开支,而一座新的存储晶圆厂从动工到量产,通常要两年以上的时间。也就是说,即便现在全行业立刻开足马力扩产,新增产能也要等到2027年前后才会陆续释放。需求在膨胀,供给在迟到,错配的缺口短期很难弥合——这轮涨价窗口的持续时间,可能比很多人预期的更长。
周期的本质是人性:低谷时人人悲观、无人扩产,于是酝酿出下一轮暴涨;高峰时人人乐观、疯狂扩产,于是注定埋下过剩的种子。2023年,SK海力士还深陷亏损,行业一片哀鸿;仅仅两三年后,同一家公司就站上了盈利巅峰。存储行业用最极端的方式演绎了周期股的铁律:暴利来自供需错配,也终将随供需反转而终结。
风险从来不会缺席。第一,涨价不可能永远持续——一旦AI需求增速放缓,或者下游库存重新累积,价格随时可能掉头向下;第二,超高毛利正在刺激全行业扩建产能,新产能一旦集中释放,过剩就会重演。存储行业历史上每一轮暴利,几乎都以惨烈的价格战收场。9.45倍的低市盈率不是便宜,而是市场对周期顶部的提前定价——周期的钱,从来不是用来"长期持有"的。
给打算参与的投资者提一句醒:不要用周期顶部的利润去外推未来三五年,那是周期股最常见的认知陷阱;也不要因为9.45倍的市盈率就认定它便宜——恰恰相反,低市盈率往往是周期见顶的信号,高市盈率反而可能出现在景气底部。涨价的斜率、库存的拐点、新产能投放的进度,这三个指标比任何估值公式都更值得跟踪。
存储周期告诉我们两件事:顺着景气度投资,方向通常是对的;但周期股的钱,赚的是供需错配的时间差,讲究的是入场与离场的纪律。AI的血库正在满负荷运转,这一轮景气还能持续多久,没有人能给出确切答案——唯一确定的是,周期下半场的钟摆,迟早还会再荡回来。
表A:美光 vs 微软 单季利润之争
| 公司 | 单季净利 | 说明 |
|---|---|---|
| 美光 | Q4指引350亿美元 | 存储超级周期主升浪 |
| 微软 | 357.66亿美元 | 全球最赚钱的软件公司 |
注:一家存储公司的单季利润快要追平软件巨头,行业景气度可见一斑。
表B:存储双雄 vs AI算力链
| 公司 | 市值 | 营收增速 | 毛利率 | PE |
|---|---|---|---|---|
| 美光 | 1.15万亿 | 99.1% | 40.2% | 44.8 |
| SK海力士 | 9740亿美元 | 大增 | 76.3% | 9.45 |
| 对比:英伟达 | 5.37万亿 | 10.6% | 75.0% | 21.7 |
存储是典型的强周期行业,这一轮涨价源于AI服务器HBM供不应求与三大原厂扩产克制两大因素叠加,量价齐升推动利润弹性被拉到最大。超级周期能否延续,取决于两个信号:HBM新产能何时大规模投产,以及通用服务器需求能否跟上,二者缺一不可。
历史上每轮存储暴利几乎都在产能大幅扩张后见顶,供给是决定周期拐点的核心变量。跟踪原厂资本开支,是判断本轮周期何时转入下半场最靠前的先行指标,也是风险提示中最值得盯住的那一个。
AI时代的财富地图还在展开,这个系列会持续把全球巨头一个个拆给你看。关注「用心小站」,下篇接着拆。
想聊AI产业链的方向与节奏?加微信 yxxz798,一起交流。
关注用心小站,获取更多深度分析
风险提示:本文不构成投资建议。投资者应关注公司基本面和治理结构,谨慎投资。股市有风险,入市需谨慎。
扫码添加企业微信 · 加入读者交流群
每天一篇深度财经文章 · 了解基金、量化基金选择,欢迎入群交流
扫码添加企业微信
添加微信扫码
(添加企业微信后自动发送入群链接)
评论专区
Comment area推荐产品
product新闻资讯
information
Securities industry
Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序