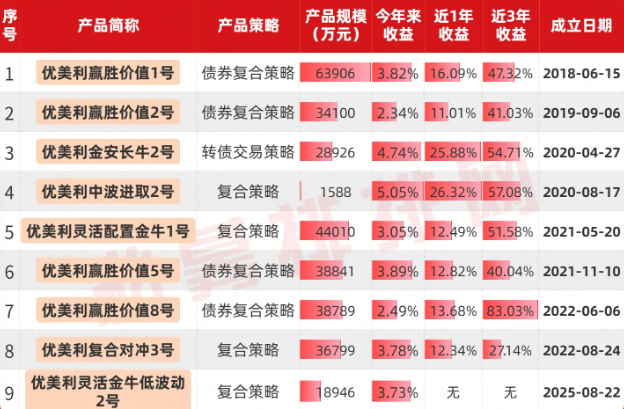
私募排名
5月19日摩根大通第54届年度全球技术、媒体和通信会议上,Astera Labs CEO Jitendra Mohan 系统阐述了公司的增长战略。其核心信息是:公司已从单一高速数据连接(PCIe/CXL)提供商,转型为AI数据中心基础设施的核心玩家,形成了“铜连接+硅基交换机+光学+定制芯片”的全方位业务矩阵,并确立了“连接领域的瑞士”这一中立定位。
业绩爆发:2024年3月IPO时年化营收仅约6500万美元,而最近一季度营收达3.08亿美元,同比增长93%,每股收益(EPS)从约0.10美元增至0.61美元。
强势指引:下一季度营收指引中值为3.6亿美元,环比增长17%,毛利率高达76.3%,远超传统半导体公司。
Scorpio智能交换机(短期引擎):专为解决AI算力集群内部数据交换瓶颈设计,是当前最强增长引擎。
P系列(横向扩展Scale-out):快速增长的明星产品,贡献了约15%的营收,下半年将向另外两家超大规模客户发货。
X系列(纵向扩展Scale-up):主攻GPU间高带宽互联,作为“全新增量市场”拥有约100亿美元的TAM已获10个客户项目,预计年底成为公司最大产品线。
长期战略布局:中长期看,光学连接是巨大新兴市场(预计2027年通过近封装光学NPO产生初步收入);而定制化芯片业务(如为Nvidia定制NVLink Fusion芯片、为客户定制Leo内存控制器)价值量更高。
近期(2026-2027年)确定性机会:私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
Scorpio 放量:X系列成为收入主力,提供短期强确定性。
深度绑定AI算力平台:Scorpio交换机已用于亚马逊Trainium 4和AMD MI500系统,预计2027年大幅放量。
协议生态与NVLink:已拥抱UALink开放标准,与Nvidia合作的NVLink Fusion项目预计2027年规模上量。
未来(2027年及以后)长期机遇:
光学连接市场爆发:提供CPO和NPO两种方案-17,有望开辟第二增长曲线。
CXL内存解决方案演进:其Leo CXL内存控制器切入KV Cache卸载等新场景以解决推理瓶颈。
定制化芯片业务深化:已掌握从设计到制造的全流程能力(交钥匙方案),价值量更高。
软件平台COSMOS:核心软件平台提供高级诊断和遥测功能,增强客户粘性。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
Mohan多次强调,Astera Labs是“连接领域的瑞士”,这不仅是营销口号,更是公司核心战略和护城河的深刻体现。从会议披露的核心战略来看,这主要体现在以下几个方面:
技术中立:产品同时兼容商业GPU(如Nvidia)和各类定制ASIC,旨在连接所有AI基础设施。
协议中立:同时支持Nvidia的专有生态(NVLink Fusion)和AMD、AWS主导的开放标准(UALink),最大化覆盖市场。
商业中立:不局限于单一大客户,同时服务于亚马逊、AMD、Nvidia及各大云厂商,有效分散了供应链风险。
形态中立:从铜缆、硅基交换,再到光学技术,前瞻性布局多种物理层连接,确保作为数据枢纽的长期地位。
总结来说,Astera Labs已将自己牢牢定位为AI数据中心的“卖铲人”,无论GPU还是ASIC,谁来“挖矿”,它都能通过其全方位战略,从这场AI基础设施建设浪潮中持续获益。
Astera Labs, Inc. (ALAB) J.P. Morgan 第54届年度全球科技、媒体和通信会议
Company Participants
Jitendra Mohan - 联合创始人、首席执行官兼执行董事
Desmond Lynch - 首席财务官
Presentation
Harlan Sur摩根大通公司,研究部
好的。太好了。早上好。谢谢。欢迎参加摩根大通第54届年度科技、媒体与通信会议的第二天。我叫 Harlan Sur,是本公司的半导体分析师。非常高兴邀请到 Astera Labs 团队今天与我们交流。今天在场的有 Jitendra Mohan,首席执行官兼联合创始人;以及 Desmond Lynch,首席财务官。
公司,显然,如你们大多数人所知,是加速计算、连接、网络、内存和存储控制器解决方案领域的领导者。他们的硅光软件解决方案已集成到全球 90% 的 AI 计算服务器和集群中。财报季一直很忙。所以我请团队先简要概述一下 3 月季度的业绩、6 月季度的展望,然后我们就进入问答环节。
各位先生,感谢你们今天参加我们的会议。Jitendra,我把接下来的时间交给你。
Jitendra Mohan联合创始人、首席执行官兼执行董事
是的。谢谢,Harlan。刚才那段沟通速度真快。是的,我们现在已经做了两年了。我们大约是在两年前上市的,2024年3月,当时我们的营收略高于6500万美元,EPS大约是0.10美元。8个季度之后,我们在上个季度收盘时实现了3.08亿美元的营收和0.61美元的EPS。所以,营收大约增长了5倍,EPS的增幅还不止如此。因此,我们对目前所处的位置感到非常满意。
上个季度是3.08亿美元。我们环比增长了大约14%,同比增长了大约93%。这一增长是广泛的,我们所有产品都在增长,但最突出的当然是我们的Scorpio X系列,它从去年第一季度开始进入量产爬坡阶段。总体而言,我们对PCI Gen 6产品组合的进展非常满意。它已占我们本季度收入的三分之一以上,这是一个非常重要的里程碑。我们也才刚刚开始推进PCI Express Gen 6。今天,市场上实际上只有一款Gen 6 GPU,也就是NVIDIA的Blackwell GPU。随着更多产品推出,我们将看到这一产品组合持续保持强劲表现。
对于下个季度,我们给出的营收指引是3.6亿美元区间中值,较前一季度增长17%。而且,我们预计增长将是全面的。我们的所有产品,Aries、Taurus、Scorpio都会增长。当然,最突出的仍然会是Scorpio系列,我们预计到年底它将成为我们最大的产品系列。所以我们对此非常兴奋,并将继续推进新产品系列的开发,并在全年陆续发布新的星座。
Question-and-Answer Session
Harlan Sur摩根大通公司,研究部门
这是一个很好的概述。接着这个话题,我的意思是,正如你所阐述的,公司一直呈现出非常强劲的增长态势,对吧。2025年日历年度,你们的收入增长了115%,每股收益增长了140%。过去一年里,你们对2026年日历年度的收入和每股收益展望分别上调了70%和55%。今年总收入增长80%,未来三年收入和盈利的复合年增长率达到40%到50%,对吧?而这可能还是保守的,对吧?请帮助我们拆解过去一年上行的驱动因素,但更重要的是,展望未来两到三年,团队的强劲增长驱动因素是什么?私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
Jitendra Mohan 联合创始人、首席执行官兼执行董事
是的。过去一年非常好。正如我提到的,我们所有的产品系列都增长得非常好。随着我们持续增长,很多人都在问:“嘿,Aries 系列的生命力能持续多久?”很高兴地报告,我们已经实现了从'24到'25的增长。我们也在从'25到'26继续增长,而且我们同样有望在'26以及更远的年份持续增长。因此,这个产品系列继续保持非常强劲的增长,我们不仅将其用于横向扩展应用,也用于纵向扩展应用,并且应用于不同的形态规格,从芯片应用开始,即把芯片焊接到板上,到线缆应用,我们提供小型线缆模块,最终进入有源电缆。所以这方面进展非常好。
继续围绕 PCI Express 这个主题,我们去年推出了 Scorpio P 系列。尽管 Scorpio P 只是部分年份贡献收入,但其放量非常顺利,年底时 Scorpio-P 系列已占我们整体收入的 15%。因此,这种增长势头将在今年继续。除此之外,2026 年将有大量增长来自 Scorpio X 系列。我们预计——两者合计——到年底 Scorpio 将成为规模最大的产品系列。而在 Scorpio 家族内部,Scorpio X 实际上会超越 Scorpio P。这也正说明了 Scorpio X 所拥有的 TAM 有多大,我们预计约为 100 亿美元,而且这是一个完全的全新市场机会。所以,我们对那里的增长潜力非常兴奋。
我们的 Taurus 持续增长。它在第四季度是增长最大的产品系列。我们今年将看到与我们的主要客户有更多增长,并且我们预计随着我们从一家 400 gig 客户多元化拓展到多家 800 gig 客户,增长还会进一步加速,这也应该会在年底前后发生。
我们正在为 Leo 寻找新的机会。Lee 是我们的 CXL memory controller device,最初特别是在 Microsoft Azure 上面向通用计算应用。我们也在为 KV Cache 寻找新的用例。所以这方面也在推进。我们还对我们正在研发的一些新产品系列感到非常兴奋,尤其是我们的 custom line of business,我们谈到了 NVLink Fusion 作为我们参与 NVLink 生态系统的新机会,这非常棒。我们还提到,Leo 的一个定制版本正在一家 hyperscaler 中进行设计导入,用于 KV Cache offload。
最后但同样重要的是,光学。今天,大多数部署都集中在铜缆上,而我们在铜缆方面的内容为我们带来了巨大利益,一代又一代地,我们的内容价值一直在提升,从我们 IPO 时的不到 100 美元起步,到在一些内容丰富的应用中,借助我们现有的产品系列,已经突破了 1,000 美元。现在再加上未来的 NPO、CPO 光学方案,我们有望将这一内容价值显著提升到远高于 1,000 美元的水平。总的来说,我们对目前所处的位置非常满意,而且我们也在持续投入——我们并不吝于投资,以确保我们在未来占据稳固地位。
Harlan Sur 摩根大通公司,研究部
如果我们稍微退一步,思考一下你们客户的客户,再想想 AI 工作负载,对吧,去年下半年出现了一个重大拐点。推理工作负载超过了训练工作负载。自那以后,按 token 生成等指标衡量,推理工作负载一直在以指数级速度增长,对吧?这就创造了新的芯片机会,推理带来了新的芯片机会,也带来了新的存储和内存层级。它对高性能 CPU 的需求也更大了。显然,存储和 CPU 通过 PCIe 通信,这正好处在你们的技术和 Astera 的产品领先优势的甜点区,对吧?这只是一个例子,对吧?你刚才提到的 CXL 解决方案,面向 KV Cache 应用,可能是另一个例子。但请帮助我们理解,这种向更多基于推理的工作负载,尤其是基于 Agentic 的工作负载的转变,如何可能为团队创造新的机会,甚至有可能扩大你们的 SAM 机会。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
Jitendra Mohan联合创始人、首席执行官兼执行董事
是的,当然。所以我们一直坚持,我们的解决方案既适用于训练,也适用于推理。而机架级别则会成为一种单一的计算单元,用于训练和推理。所以这仍然在延续。随着 Agentic 的进展,我认为我们的战略不需要改变。我们的战略仍然是一样的,那就是解决这些基于训练和推理的系统的连接瓶颈。但应用场景已经变得更加广泛。
所以我特别想指出三点,对吧?如果你看推理工作负载的话,尤其是推理场景,随着我们进入这些长上下文场景,而我们大家大概都有点“有罪”,比如上传一个大文档说:“嘿,这里有一份大文档,告诉我我们应该怎么处理它”,或者上传一大段代码,然后让它再帮我写一些代码。随着上下文长度不断增加,瓶颈就会转向内存。因此,利用内存、提供更高的内存带宽变得更加重要。这里我们也看到了 Leo 产品的更多应用。特别是我们之前谈到的那个客户机会,即 hyperscaler 正在考虑通过 CXL 挂载的内存来部署 KV Cache offload 应用。这类应用非常好,而且是对我们现有通用计算应用的补充。因此,这是我想提到的一点。
第二种其实就是不同类型的推理工作负载本身。比如,如果你看用于推理应用的专家混合模型工作负载,它们有一种特定的流量模式,要求所有 GPU 与其他所有 GPU 通信,因为你不知道专家在哪个 GPU 上。因此,你需要做的是,在你的交换产品组合中,提供完整的点对点带宽。我们的 Scorpio 系列就是从底层开始设计的,旨在为所有这些 GPU 提供极高的带宽。不仅如此,借助 hypercast 和 in-network compute 之类的功能,我们实际上可以把 GPU 的负载卸载出来。通过把这些功能移到交换机中,我们可以为 GPU 释放大量 I/O 带宽。我们也可以通过把这些功能同样移到交换机中,释放一部分计算带宽。因此,这就成为了我们的客户正在部署的整体架构中一个非常非常重要的部分。
最后但同样重要的是,借助 Agentic。总体而言,前沿实验室这类需求是想尽办法获取算力,不管用什么方式,你会发现越来越多不同的配置进入这个市场,客户也在尝试部署各种不同的配置。正如你所说,Harlan,PCI Express 确实是服务器的神经系统,而我们在 PCI Express 产品方面处于领先地位。所以我们看到了更多机会:人们希望通过 PCI Express 将不同组合的存储、SSD、GPU 等连接起来,这对我们来说是一个非常好的机会。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
Harlan Sur摩根大通公司,研究部
是的。我们看到市场中另一个正在变化的动态是,定制化——你的 hyperscale 和云客户,以及前沿模型构建者,正在采用自己开发定制 silicon XPU 解决方案的趋势,我们把这些称为 ASIC XPU 解决方案,比如 Google TPU、Amazon Trainium、Meta 的 MTIA 等等,对吧?而我们的看法是,到 2028 年按出货数量计算,市场将会是 50% 的现成通用 merchant GPU,50% 的定制 ASIC 实现,对吧?我们的看法是,向定制 ASIC 实现的转变对 Astera 团队是净正面影响,因为这些定制化厂商将更依赖基于标准的协议来满足他们在 scale up、scale out 连接以及网络方面的需求,不过还是想听听团队对 Astera 在 merchant 与定制 ASIC XPU 之间的美元内容捕获机会的看法。
Jitendra Mohan联合创始人、首席执行官兼执行董事
是的。所以我们很自豪地把自己称为连接领域中的“瑞士”。我们确实同时服务于 merchant solutions、GPUs 以及 ASICs。尽管如此,真正决定我们产品内容的有两个因素。一个是你为了部署某一特定工作负载而使用的 XPU、ASIC 或 GPU 的数量。工作负载本身并没有变化。我们仍然会要求 AI 去做我们要求它做的事情。但在后端,部署多少 ASIC 或 GPU 确实会影响我们的产品内容。就 ASIC 而言,它们通常不如领先的 NVIDIA GPUs 具有那么高的性能。因此,为了解决同样的问题,它们最终会部署更多的 ASIC,所以我们在 ASIC 平台上获得的产品内容也更多。
第二点是用于扩展规模的。如果有人使用 PCI Express 或类似 PCI Express 的协议,这就提供了额外的机会——实际上是一个倍增的机会,让我们参与其中。因此,这也是我们从 ASIC 部署中受益的另一个方面。
现在话虽如此,我们的 Scorpio X 系列就是一个典型例子。话虽如此,我们也在 GPU 生态系统中参与其中,无论是客户采用 GPU 并将其部署在他们定制的机架中,我们都在那里参与横向扩展。事实上,这正是我们在 2025 年实现增长的原因,Scorpio P 系列和 Aries Gen 6 的部署都发生了,同时我们现在也作为 NVLink Fusion 的一部分参与了额外的机会。例如,随着时间推移,我们希望覆盖客户正在使用的所有 AI 平台,包括那些专有平台——我们可以参与其中,比如 NVLink 和 NVLink Fusion、PCI Express 和 UALink——随着客户从一种协议演进到另一种协议。再往后,还包括 Ethernet 以及其他协议。
Harlan SurJPMorgan Chase & Co,研究部
所以我们刚才花了一些时间讨论了你们客户的定制芯片这类项目。不过,正如你在准备好的发言里提到的,我的意思是,Astera 自己面前也有一个数十亿美元级的机会,就是为你们的一些客户做自己的定制芯片解决方案,对吧?团队已经参与了不少定制芯片项目。你们有与 NVIDIA 的 NVLink Fusion 合作伙伴关系,这将支持异构 GPU、XPU 以及机架级解决方案。你还提到,你们有两项定制 CXL 内存控制器解决方案,用于基于推理的 KV Cache 卸载应用,对吧?团队目前在推进多少个定制项目?每个项目的潜在收入规模有多大?你们预计这些定制项目什么时候会开始进入量产?
Jitendra Mohan联合创始人、首席执行官兼执行董事
是的。这项定制业务对我们来说非常令人兴奋。这件事之所以开始,实际上是因为我们与客户建立了信任。作为 Astera Labs 的一部分,我们已经与客户合作了大约 8 年。这一次,我们赢得了客户的信任,他们会与我们分享他们的平台将会是什么样子,以及我们的解决方案需要是什么样子,才能参与到这些平台中。最近发生的事情是,这些平台正变得越来越像是由软件、硬件以及整个机架基础设施共同设计的,以至于我们的客户希望获得定制化解决方案,从而让他们的 AI 基础设施再多提升一点性能。于是他们来找我们开发这些定制芯片。这是一个令人兴奋的机会。坦率地说,我们公司里的人手和资源都不够,无法满足所有这些应用需求。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
到目前为止我们谈到的两个项目之一是 NVLink Fusion,这让我们首次有机会参与 NVLink 生态系统。我们正与 NVIDIA 以及超大规模云客户合作,使这些超大规模云客户的计算能力能够部署在 NVLink 生态系统之上。所以这非常令人振奋。团队已经全面投入。我们预计这款产品的放量将在 2027 年与 ASIC 的放量同步进行,正如我们的客户所宣布的那样。这是其中一个。
第二个例子是定制版 Leo。这有一点不同。我们并没有为这个应用做新的芯片设计。正如我提到的,我们的芯片软件比重很大,我们希望——我们喜欢在架构上让我们的芯片尽可能多地利用软件。所以我们能够利用芯片中的一些这些特性,创建一个更适合这个应用的定制版本。所以这又是一个例子。这两个是我们已经公开谈到的。随着时间推移,我们会对这些定制项目给出其他迹象。
我想提到的一点是,这些定制项目并不像 ASIC 机会,也就是那种典型的 ASIC 机会:客户已经完成了前端设计,而 ASIC 供应商负责后端和制造。这些项目是从概念到制造的设计类型,客户会来告诉我们,我想要这个产品。然后我们会完成完整的前端设计、后端设计,并一直推进到制造环节。所以我们——这使我们能够捕获比纯粹的 ASIC 模式更多的价值。
Harlan SurJPMorgan Chase & Co, Research Division
在我们深入了解一些具体的商户客户群体之前,我想先看看现场有没有什么问题。如果您有问题,请等我们的某个麦克风递到您那里。现场有问题吗?好的,那我们继续。接下来我们转到你的 Scorpio —— 好,继续。
Unknown Attendee
是的,只是对 Cerebras 有点好奇。那种东西有点像更大的——就像一个巨大的晶圆,像披萨那样的,我的意思是,你们在那里拥有更直接的半导体互连,像一种片上系统的产品。如果那种东西真的开始放量,这会如何改变所需的 PCI 内存链路类型?
Jitendra Mohan 联合创始人、首席执行官兼执行董事
是的。我的意思是,首先,Cerebras 所做的一切都非常出色。祝贺他们团队成功完成 IPO。这是一种非常不同的计算部署模式。随着他们越来越成功,它可能会演变成另一个平台。但归根到底,你仍然需要让数据进出那个系统。而这正是我们的发挥之处。所以,传统的 scale up,也就是把很多 GPU 连接在一起的方式,可能并不适用,因为所有这些 XPU 或 ALU,或者他们怎么称呼它们的东西,已经在一片晶圆上了。不过,要让数据进出那里,你仍然需要一个框架,而这将为我们带来机会。
Harlan Sur 摩根大通公司,研究部门
还有其他问题吗?我感觉,对于其中一些更像 Cerebras 的机会,在某个时候,他们也会需要利用大型存储库,对吧?那对你们来说也会是一个很大的机会吧?
Jitendra Mohan联合创始人、首席执行官兼执行董事
是。
Harlan Sur 摩根大通公司,研究部
好的。那么,关于 Scorpio 系列的扩展型和横向扩展型网络交换机,两个系列——正如你提到的,Scorpio P,基于 PCIe 的交换机;Scorpio X,扩展型交换机系列——你们开始在 2025 年年底逐步放量这些产品,Scorpio 带动大约占你们总销售额的 15%,对吧?就 Scorpio 而言,正如你所说,它将跨越并成为你们最大的产品细分之一。
Scorpio P,我们先从这个开始。除了 NVIDIA 之外,你们还在与另外两家一级超大规模客户合作,这些客户都不属于这家主导客户。团队是否有望在今年下半年将 Scorpio P 推向这些额外客户?此外,整体来看,客户接触是否还在持续扩大?
Desmond Lynch 首席财务官
是的,我们对 Scorpio P 方面的进展非常满意,它面向横向扩展相关应用。我们去年推出了这款产品,并且它很快就成为公司内部增长最快的产品线之一,去年约占公司总收入的15%。这一增长很大程度上是由我们在多个项目上的核心客户推动的。我们持续对这一产品线进行投入。就在最近,我们宣布了 320-lane 横向扩展应用交换机,客户对这款产品的反馈持续非常积极。展望今年下半年,我们正按计划向两家 hyperscaler 客户发货,并将在下半年开始放量,且这一趋势将延续到2027年及以后。到2030年,我们在横向扩展交换应用领域将面临约40亿美元的市场机会。鉴于我们强劲的产品定位以及客户认可,我们预计 P Series 产品将继续保持良好的增长。
Harlan Sur 摩根大通公司,研究部
不,太好了。然后在你们的 X Series、Scorpio X Series 产品上,对吧,这就是你们的扩容交换解决方案,去年第四季度开始预生产,现在正在提升初始量产出货,并将在下半年通过你们的头部客户,为他们的旗舰定制 XPU 解决方案实现大批量出货。除了与你们头部客户的合作之外,团队还一直在谈及与 10 多家客户的合作。这些其他类型的客户项目什么时候开始对 Astera 团队真正发力?
Desmond Lynch首席财务官
是的,我们对 Scorpio X 产品系列以及未来的增长机会感到非常兴奋。这对我们来说无疑是一个全新的 TAM 机会。我们一直在出货我们更高 radix 的解决方案。正如您提到的,我们更高 radix 的解决方案将从今年第二季度开始出货,并持续到下半年的后段。我们之前提到有 10 个客户接洽,目前这个数字还在继续增长。这些客户分布在 hyperscalers 以及 AI 平台提供商之中。我们预计在今年年底前会将其中几项转化为 design win,进而在 2027 年左右带来收入机会。因此,我们对 Scorpio X 为我们带来的增长机会感到非常兴奋。
Harlan Sur 摩根大通公司,研究部门
这太完美了。然后如果我们考虑下一代,考虑 scale-up 路线图架构,考虑下一代,我们就开始思考基于标准的 scale-up 机会,对吧?而 UALink 标准化基础是 Astera 未来即将展开的下一个重大机会。它主要是 2027 年的机会,但你们需要在今年下半年把解决方案交付给客户。你们这里的旗舰客户我们都知道是 AWS 和 AMD,我认为 Trainium 4、M500 是目标平台。你们能不能更新一下?我的意思是,你们是否按计划在今年下半年交付 eval 产品?更重要的是,除了你们的两家核心客户之外,围绕 UALink 以及 UALink 采用,整体客户沟通和项目管线是否已经扩大了?
Jitendra Mohan联合创始人、首席执行官兼执行董事
是的,UALink 实际上在持续非常不错地增长。它之所以获得了很多关注,主要有两个原因。第一,UALink 从一开始就是为 scale up 而设计的。它是一个真正非常高效、具有高吞吐量、高带宽、低延迟的协议,专门用于 scale up。第二,因为它是一个开放协议,所以它能够促进一个充满活力的开放生态系统。因此,我们看到这方面一直在持续推进。UALink 联盟已经发布了规范,几家厂商也已经采用了它。所以现在已经有 IP 可用,也有 verification IP 可用。总体来说,这个生态系统发展得相当不错。Harlan,正如你正确指出的那样,公开表示支持 UALink 的两家公司是 AWS 和 AMD。而这两家的 GPU 和 ASIC 都将在 2027 年开始放量。因此,我们的产品开发进展一切正常,能够在它们分别扩展 ASIC 和 GPU 平台时对接这些部署。
除此之外,实际上还有很多来自其他客户的积极进展。有些客户已经决定在这两家之外使用 UALink。不幸的是,他们还没有公开表明自己的立场,所以在他们这样做之前,我们不能这么做。不过,市场推动力很强。我们认为,UALink 和 PCI Express 结合起来的市场大约有 100 亿美元的 TAM,而我们在应对这一市场方面处于非常有利的位置,这不仅因为我们与客户之间建立的信任。
但看看我们现在对 Scorpio X 系列在做什么。借助 320-lane 设备,我们将在未来几个月里学到很多关于构建优秀 scale out switch 所需的东西。正如你所知道的,这不仅仅是你需要的速度和接口,对吧?200 gig 和 lane 数量等等。像 in network computer 和 hypercast 这样的功能,对于优化 scale-up network 的运行方式非常重要。而这些正是我们将学到的内容,并把它们迁移到我们的 UALink switch 中。从客户的角度来看,这些功能集以及它们的使用方式、在软件中的部署方式,都可以通过我们的 COSMOS 软件,从当前一代 Scorpio X 设备无缝迁移到我们为 UALink 所做的方案中。
Harlan Sur 摩根大通公司,研究部
是的。关于这一点——这是个很好的问题。就新产品而言,我在 IPO 前、IPO 期间以及到现在一直在跟踪这个团队,我的感觉是,在任何给定时间点,你们总是在推动一款产品,同时在设计赢单管线里大概还有两到三款下一代产品,对吧?而你们在上次财报电话会上推出的高 radix、320 车道的 Scorpio X、Scorpio P 系列产品,在某种程度上也反映了这一点,对吧?更高的车道数量简化了大规模拓扑结构,并通过单跳延迟提升性能。不过——你在这里也提到过几次,对吧?你们集成了诸如网络计算和 hypercast 技术之类的功能。能否帮助我们理解一下,这些新功能究竟是如何提升客户的 AI 推理性能的?
Jitendra Mohan联合创始人、首席执行官兼执行董事
是的。如果我可以继续谈谈 Scorpio X 320-lane 的新发布,这次发布带来了几件事。其中之一是它是一款高 radix、高 [ in-count ] 交换机。这意味着你可以通过单跳将多个 GPU 连接在一起,并且能够享受到来自 PCI Express 和类似 PCI Express 协议的真正、真正低延迟的优势,以及无损网络,也就是说,当某个 GPU 说“我想从另一块 GPU 获取数据”时,可以保证它在固定时间内到达。所以,这就是拥有大规模等级和大量 lane 以及高吞吐量点对点带宽等优势的好处,而这正是 Scorpio X 系列的一部分。
第二件事是 hypercast。所以,当你采用混合专家类型的推理工作负载时,所谓的 expert 会分布在多块 GPU 上。因此,对于任何给定的推理查询,你可能会在系统中激活不同的 expert。这就会产生大量的一对多以及全互连类型的流量。而 hypercast 允许你做的是,与其让一块 GPU 逐个向另外四块 GPU 发送消息,不如只向交换机发送一条消息,说:“把这条消息发送给另外四块 GPU。”然后交换机来负责把消息发送到其他 GPU。这样就把 IO 带宽从 GPU 上卸载下来,GPU 就可以把这些带宽用于其他用途。
同样地,当你进行训练工作负载时,你具备使用多块 GPU 的能力,或者说你有这样的需求来解决问题的一部分,然后再把结果合并起来。还是一样,与其让一块 GPU 去找另一块 GPU 获取它手头那一部分拼图,它们只需向交换机发送一条消息,交换机完成合并后,再把结果直接发回给所有 GPU。这样一来,你就能够提升通信开销的处理效率,并将计算开销从这些设备上卸载出去。
最后但同样重要的是,我前面提到的 COSMOS 框架。过去,我们一直在使用 COSMOS 来定制我们的解决方案、优化它,并提供大量诊断和遥测类信息,以确保这些系统平稳运行。现在,随着 hypercast 和 in-network compute 的引入,这两者都是硬件特性,但它们是通过 COSMOS 暴露出来的。因此,COSMOS 软件也会变得更好,并更加深度地嵌入到我们的客户软件中,这在未来也会给我们带来很多好处。
Harlan Sur 摩根大通公司,研究部
很好。我们这边有一个问题。能把麦克风递过来吗?可以,谢谢。
Unknown Attendee
非常感谢您的时间。你们是否在2027年凭借新的光纤耦合器推进一项重大光学设计,但看起来 CPO 光学的大规模量产时间表似乎已推迟到2028年之后。所以我想知道,这是否意味着即将推出的 Ultra 加速器平台在根本上仍然是围绕铜优先架构设计的?
Jitendra Mohan 联合创始人、首席执行官兼执行董事
是的。所以今天,所有的规模扩展都在全球范围内发生,并且都基于 copper,原因是 copper 可靠。对于规模扩展应用来说,它就是总拥有成本最低、功耗最低的方案。因此我们认为,整体上 copper 和 optical 在很长一段时间内将继续共存。机架层面的连接将继续使用 copper,当然,我们和行业内的其他公司也将继续支持这一点,因为这正是我们的客户要求我们去做的。
不过,随着这些集群规模从一个机架扩展到多个机架,3个、4个、5个、6个机架,铜缆就会力不从心了。这纯粹是物理限制。你不可能在200G和400G速率下,用铜缆从一个机架连到相隔4个机架的地方。所以,光学方案会率先出现。不同客户在部署方式上也有不同的思路。有些客户希望直接转向 CPO。我认为,这类应用中,你会在2027年左右最早看到用于 scale-out 的 CPO,随后在2028年及以后看到用于 scale-up 的 CPO。我们当然也会参与其中,依托我们的 aiXscale 玻璃耦合器技术。它非常适合用于高端的 scale-up 和 scale-out 实现,因此我们的一些客户希望我们只把这个组件卖给他们。所以我们会有这类组件级销售。
其他客户想先采用NPO,因为NPO不会对XPU或交换机的供应链造成压力。XPU和交换机仍然完全是电的,但你有一个NPO组件,在需要更长距离传输时可以实现更远的传输。而且我们正与客户百分之百地推进NPO路线图,预计NPO的首批收入将于2027年开始出现,但同样主要来自机架到机架类型的连接。
对于这两种方案,无论是 CPO 还是 NPO,你都需要一个光引擎。我很高兴地说,我们大约在将近两年前就开始了朝着光引擎方向的开发。我们只组建了一个团队,专门做模拟混合信号技术,用于驱动硅光子所需的定制 [ Piles ]。所以我们一直在做这方面的工作。就我们的光引擎中的电气 IC 部分而言,我们处在一个非常好的位置。电气 IC 接着会驱动光子 IC,也就是 PIC。我们也有一整支 PIC 设计团队在为 Astera PIC 方案工作。不过,我们也愿意让客户选择特定的光学方案或 PIC 方案,因为很多客户对他们想采用什么调制技术、想用哪家晶圆厂设计,都非常坚持。因此,我们把我们的 EIC 和玻璃耦合器设计成在第一层面上对光子方案保持中立。这样,我们可以与 TSMC coup 合作,也可以与 GlobalFoundries 或 TowerJazz 合作,或者根据选择采用其他方案。
当然了,我们还有通过 aiXscale 收购获得的玻璃耦合器技术。因此,这三项技术结合起来构成了一个光学引擎,我们既可以将其部署在交换机上,也可以部署在 XPU 上,这是一项极具吸引力的数十亿美元市场机会。
Harlan Sur JPMorgan Chase & Co, Research Division
是的,aiXscale 的收购其实相当有意思,对吧?因为当你和一些合作伙伴以及其他正在做这些光学解决方案的人交流时,你会发现光纤耦合是最具挑战性、也是最关键的障碍,对吧?EIC、PIC,我认为这相对来说是更成熟的技术。但当你听那些关于 CPO 和 NPO 的指南时,谈的几乎都是光纤耦合的可靠性、可扩展性等等。所以我觉得 Astera 团队先收购光纤耦合技术是很明智的。我想这里的问题是,aiXscale 带来了什么?他们在这个非常关键的光纤耦合能力方面带来了什么差异化优势?
Jitendra Mohan 联合创始人、首席执行官兼执行董事
是的,所以我想也许我会提两点。首先,正如你所说,这种光纤耦合是一种机械层面的事情,对吧?电芯片,你可以批量生产,TSMC 在其工艺节点方面做得非常好。同样,硅光子学归根结底是一种晶圆级技术。而玻璃耦合器则是一个需要对准、粘接到位等的单独部件。因此,aiXscale 团队开发了一些非常酷的技术,来实现这种对准、如何进行机械固定,以及他们如何把它做成一种可拆卸的技术,这样如果某个部分出故障,你就不需要把 [ 镜片 ] 整个扔掉,只需要更换出故障的那一部分。所以我认为,这就是 aiXscale 带来的一个好处。
第二个是,正如我提到的,这种高 radix 能力。所以当你想把,比如说,72 个,未来甚至 144 个、228 个 GPU 连接在一起时,你需要能够从交换机中引出这些连接,并且以一种能够把这些链路分叉成对应 GPU 数量的方式来实现。所以,这是一种非常不同的技术,用于构建非常高密度的玻璃耦合器,这正是 aiXscale 所做的。
Harlan Sur 摩根大通公司,研究部
很好。然后在财务方面,长期毛利率结构方面,70%的毛利率、40%的经营利润率,按我们的估计,到今年年底你们将接近这一水平。这几乎比我们在IPO时的预期提前了两年。但当你们叠加新的举措,比如定制芯片项目、光学扩展计划,以及随着你们推出基于标准的 PCIe UALink 产品,关于长期利润率水平的可持续性,甚至超越性的影响,会有一些正反因素。
Desmond Lynch首席财务官
是的。正如您提到的,我们的长期经营模式是70%的毛利率,最终约40%的营业收入保持基本不变。鉴于我们已做出的投资,我们预计未来仍将继续以快于市场的速度增长,同时,我们也将继续看到新产品不断叠加到业务模式中,以及客户多元化的推进,正如我们前面所讨论的。
就毛利率而言,我们的目标是70%。在过去几个季度,我们的表现略高于这一水平,但我们确实预计毛利率将逐步回落至我们的目标模型,这主要受认股权证影响,以及产品组合影响所驱动,同时我们也会看到模块与硅片之间的差异带来的影响。我们还会看到,随着更多新的开关应用场景进入模型,以及产品组合的多元化,带来额外影响。不过,70%的毛利率对于一家半导体类企业来说已经非常可观,这实际上反映了客户对我们解决方案所赋予的价值。我们将继续以合适的力度投资业务,确保能够持续推动营收增长,而这也将使公司从现在起实现40%、行业领先的经营利润率。
Harlan Sur摩根大通公司,研究部门
太好了。好吧,我们时间差不多了。Jitendra、Des,感谢你们参与,今年的安排看起来非常强劲。期待能参与其中。谢谢。
Desmond Lynch首席财务官
谢谢你,Harlan。
本网站与微信公众号【用心小站研报中心】关联,新闻内容同步更新,公众号还有相关视频同时文章下方可评论,有问题可私信,有需要可同时关注公众号,获取金融领域实时资讯 ,每日推送,帮你规避投资风险、捕捉行业机会。

想追踪私募产品信息,获取最新资讯
微信扫码或加微信yxxz798解锁专属投资指南
✅ 加入高净值人群投资交流群,共享优质资源
保存扫描微信二维码,添加专业顾问微信:
✅ 1对1定制个人资金配比方案
评论专区
Comment area推荐产品
product新闻资讯
information


Securities industry

Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序