基金资讯
"AI不是概念,是收入"——这是电话会前后市场情绪转变最核心的支点。
财报显示,AI相关产品季度收入89.71亿元,年化收入突破358亿元。但在电话会上,CEO吴泳铭给出了更强的一层确认:百炼MaaS平台上的API token需求,对比去年11、12月份,今年5月份已增长了十倍以上;AI模型和应用服务的年化经常性收入(ARR)最近已突破80亿元,6月季度内突破100亿元"将是非常确定的事情"。
从AI相关的ARR突破80亿元到季度AI产品收入约90亿元,两个数据互相印证、形成闭环,意味着阿里的AI商业化不是一次性收入脉冲,而是具备持续性的经常性收入模式。
平头哥自研GPU芯片已实现规模化量产,60%以上的算力已服务于外部商业化客户,覆盖互联网、金融、自动驾驶等核心场景。这奠定了"芯片→模型→算力→应用"的全栈闭环基础。
业绩&电话会深度分析
5月13日,阿里巴巴发布2026财年Q4及全年财报,吴泳铭在当晚分析师电话会上正式宣布:阿里AI已跨越初期投入阶段,正式迈入"正向的规模商业化回报周期"。与此同时,季度非公认会计准则净利润仅剩8600万元,同比暴跌近100%。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
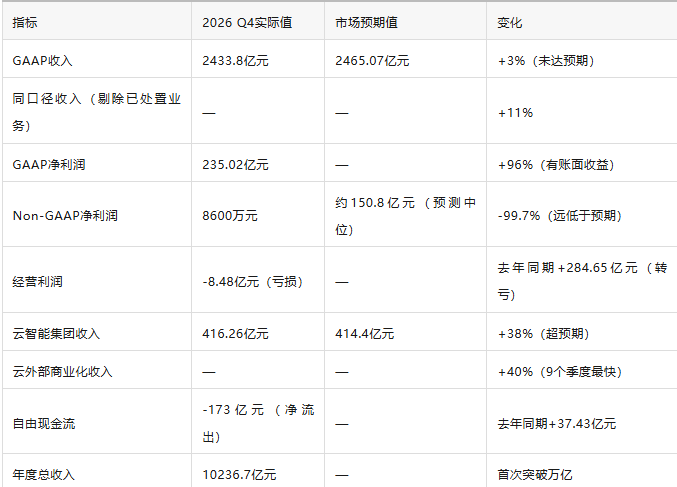
GAAP层面,公司季度营收2433.8亿元,同比增长3%,略低于华尔街预期的2465亿元,这已是连续第二个季度营收未达预期。然而若剔除高鑫零售和银泰等已处置业务的影响,同口径收入实际同比增长11%,核心业务真实增长远好于表面数据。
AI相关产品收入在阿里云外部商业化收入中的占比首次突破30%,季度收入达89.71亿元,年化收入突破358亿元。AI相关产品已连续11个财季实现三位数同比增长。
吴泳铭在电话会上宣布:预计6月份季度包含百炼MaaS平台在内的AI模型与应用服务年化经常性收入将突破100亿元,到年底前将突破300亿元。他表示,"只要帮助客户完成的工作任务在企业内创造的价值大于token成本,那么对API token的需求就是无限的。"这部分收入"高利润率优势将逐渐凸显,将是阿里未来收入健康、高质量的增长支柱"。
在芯片层面,平头哥自研GPU芯片已实现规模化量产,60%以上的算力已服务于外部商业化客户,覆盖互联网、金融、自动驾驶等核心场景。为响应企业级AI应用爆发,阿里成立AlibabaTokenHub事业群,MaaS平台百炼的客户数量同比增长8倍。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
即时零售(淘宝闪购+饿了么)季度收入达199.88亿元,同比大增57%。管理层更明确指出,市场份额已发生"根本性改变"。
单位经济效益(UE)和笔单价实现了环比双改善。该业务仍处于亏损状态,但亏损正在持续收窄,预计未来每年减亏一半。
AIDC季度收入354.29亿元,同比增长6%。季度亏损同比大幅收窄,正逼近盈亏平衡点。
剔除新业务发展计划视作收入冲减项后,客户管理收入同口径增长8%。88VIP会员数量实现双位数同比增长,总数突破6200万。
淘宝App推出千问AI购物助手,提供从种草到售后的端到端服务;C端千问App全面接通电商服务能力。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
三、深度分析
本季度的最大意义不在于利润数据,而在于阿里云的增长动力正经历根本性转变——从"传统计算存储"全面转向"模型、算力与Agent服务"。这一结构的变化意味着阿里的估值逻辑正在从老生常谈的"云基础设施故事"迈向"AI商业化飞轮"。
电话会中,面对分析师对资本支出回报率的质疑,CFO徐宏给出了完整的三段论:首先,核心现金流来源(淘天集团)依然稳定;其次,闪购业务亏损将大幅收窄,AIGC业务逐步实现盈利;第三,云板块将形成"AI收入加速 → 毛利率提升 → 净现金流改善 → 反哺持续投入"的正向循环。
吴泳铭则用更直白的方式承诺回报率:在高涨的重置成本面前,"同样一台服务器交给百炼平台所创造的营收和毛利水平,高于传统云计算简单的算力服务"。随着平头哥全栈自研芯片渗透率提升,"利用海内外芯片巨大的毛利率差价,未来1-2年阿里云的毛利率会有比较显著的提升"。
面对"算力是否已过剩"的疑问,他的回应颇具画面感:"几乎在服务期内没有一张卡是闲置的……大量投入的AI数据中心建设,其投资回报是非常确定的。"管理层对未来AI需求的描述极为乐观:"当前供应仍无法完全满足需求,仍有大量客户在排队等待服务。"私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
四、总体判断
这是一份"左右互搏"的财报——左手GAAP层面的利润暴跌的确触目惊心(经调整EBITA同比下降84%,Non-GAAP净利润下降约100%),右手AI商业化却展现出极强的能见度与上升势头。当市场从"投入期"转入"验证期",能提供确定性指引的玩家将率先获得重估。 与此同时,高鑫零售和银泰资产剥离腾出的资金与人力将加速向AI与云业务集中,未来2-3个季度资本支出强度将保持高位。
对阿里而言,AI业务的真正定价权属于一个遥远时间——问题不是"AI转型能否成功",而是"AI带来的商业化拐点是否足以消化未来数千亿资本开支"。这份财报给出了"是"的初步证据,但市场仍需等待更清晰的利润率改善信号。
AI的加速落地正在改写这张估值坐标图:阿里的闭环能力——同时拥有云基础设施、模型能力和高频交易场景——是中国互联网公司中极为稀缺的。模型不必孤立变现,可以沿着云、企业服务、搜索、导购、广告、交易和履约的链路依次渗透。花旗选择在财报前一天重申"首选标的",本质上是在告诉市场:对阿里的评估模型应该从"电商平台+云基础设施"切换到"AI基础设施平台"的框架里。
花旗认为,阿里不是单纯发布模型,也不是将AI当作营销标签,而是在把AI真正嵌入云收入、电商入口和企业协同软件三个层次。这个变化不会在一个季度完全体现,但会从根本上改变投资人计算阿里远期收入结构的方式。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
今日大涨的本质,是市场对"阿里AI商业化拐点"这一论断的首次集中定价。 GAAP层面的利润和营收并未大幅超出预期,但AI相关ARR突破80亿元、云收入增速加速至40%、平头哥芯片规模化对外商业化、MaaS平台Token需求十倍爆发等信号构成了一条清晰的商业化兑现链条。在花旗、野村等机构提前完成定价框架切换的前提下,业绩会内容与市场预期形成共振——今日的涨幅反映的不是一份超出预期的财报,而是一个估值逻辑正在被重新书写的阿里。
Alibaba (BABA) 2026年第四季度财报电话会议
Company Participants
Yongming Wu - 首席执行官、核心电商业务负责人兼董事
Toby Xu - 首席财务官
Lydia Lu - 投资者关系主管
Presentation
Operator
各位女士们、先生们,大家好。感谢各位的耐心等待。欢迎参加阿里巴巴集团截至2026年3月季度及2026财年全年业绩电话会议。[操作员指示] 在管理层致辞结束后,将进入问答环节。
我现在想把电话转给 Alibaba 的投资者关系负责人 Lydia Lu。请讲。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
Lydia Lu 投资者关系负责人
各位,大家好。感谢参加阿里巴巴集团2026财年三月季度及全年业绩电话会议。今天与我一同出席电话会议的有:Joe Tsai,董事会主席;Eddie Wu,首席执行官;Toby Xu,首席财务官;Jiang Fan,阿里巴巴电商业务集团首席执行官。提醒一下,本次电话会议正在进行网络直播,稍后可在我们的网站上观看回放。
在本次电话会议上,我们可能会作出前瞻性陈述,并讨论某些非 GAAP 财务指标。前瞻性陈述反映了管理层当前的预期,这些预期存在风险和不确定性。我们的 GAAP 业绩以及 GAAP 与非 GAAP 指标的调节表已包含在今日的财报新闻稿和投资者演示材料中。除非我们另有说明,否则我们的评论将基于同比比较。
接下来,我把电话交给 Eddie。
Yongming Wu 首席执行官、核心电子商务业务负责人兼董事
欢迎参加Alibaba Group 2026财年第四季度业绩电话会议。在过去一个季度里,Alibaba在AI + Cloud和消费这两大战略重点上的高强度投入,正在迅速转化为切实的业务成果,集团收入同比增长11%。本季度,Cloud Intelligence Group外部收入增速加快至40%,AI相关产品收入已连续第11个季度实现三位数增长。
中国电商CMR按可比口径同比增长8%,即时零售市场在保持市场份额的同时实现了显著的单位经济改善。我们正处于从对话式聊天机器人迈向自主AI代理演进的关键拐点,这正在直接推动三类核心工作负载的爆发式增长:训练、推理和代理编排。在此背景下,Alibaba的AI已超越初始投资阶段,并推进了大规模商业化。
接下来,我将详细介绍4个方面:AI商业化、云基础设施、AI应用生态以及我们的消费业务。首先,AI和云商业化的拐点已经到来。本季度,Cloud Intelligence Group的年度化AI相关产品收入已超过人民币358亿元,继续保持三位数增长。AI相关产品收入目前已占Cloud Intelligence Group对外收入的30%。我们预计,大约1年后,AI相关产品收入将跨越50%的门槛,成为推动Cloud业务收入增长的主要引擎。
因此,Cloud Intelligence Group 的外部收入增长预计将在未来几个季度继续加速,超过目前 40% 的增速。鉴于长期 AI 需求的确定性以及我们全栈技术优势,我们预计这一趋势将在中长期内维持强劲增长。这反映了 AI 在推动 Alibaba Cloud 整个业务全面升级中的作用,其增长引擎正全面从传统算力和存储转向模型、AI 算力和智能体服务。
我们也看到 AI 模型和应用服务收入呈指数级增长,这是由基础模型服务和 AI 原生软件共同驱动的全新收入引擎。在过去 3 个月里,随着企业客户加速从简单任务转向生产级规模和复杂工作负载,我们的模型服务平台上的 token 消耗量环比大幅增长,持续推动 Model Studio 平台上模型和应用服务需求的增长。我们预计,包含 Model Studio 平台在内的模型和应用服务年化经常性收入(ARR)将在 6 月季度突破 100 亿元人民币,并在年底达到 300 亿元人民币。这个收入来源的高利润率特征正日益显现,使其成为健康、高质量增长的重要来源。
其次,我们的 AI 基础设施支撑着我们的全技术栈,并构成了持久的护城河。T-Head 的专有 GPU 芯片已实现规模化 MaaS 生产,其中超过 60% 的算力已服务于来自互联网、金融服务和自动驾驶等垂直领域的外部客户。作为中国唯一能够大规模交付自研 AI 芯片的 AI 云服务商,我们已经在算力供应链上实现自主可控,同时为客户提供极具竞争力的 AI 推理和训练服务。在算力稀缺的环境下,这一结构性优势有利于我们的收入增长和毛利率提升。与此同时,我们的云产品也在加速向 AI 方向升级。agent 工作负载的激增显著提升了围绕 CPU 存储和容器构建的传统云产品需求,我们正在将这些产品升级为针对 agent 时代优化的基础设施解决方案。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
第三,在应用层,我们构建了一个完整的闭环,覆盖从 AI-native 软件到完整的智能体生态。Alibaba Token Hub ATH 持续推出新产品,在 AI-native 软件和编程智能体方面取得突破性进展,连接消费端和企业端场景。Q1 模型持续在推理、编程和智能体能力方面迭代。在企业侧,我们推出了一系列产品,涵盖智能办公工具、AI 编程和业务运营管理,帮助企业释放更高生产力。
在消费端,Qwen app 已于 5 月 7 日全面整合了 Taobao 和 Tmall 的电商服务能力。借此,Qwen app 现已深度嵌入涵盖 Taobao、Alipay、Amap 和 Fliggy 的整个生态,成为中国首个无缝连接日常生活、工作效率和学习的一体化个人助手。
第四,在我们的消费业务以及集团层面,我们将优先追求长期价值。除 AI 之外,我们的消费战略也在持续稳步推进,CMR 增长显著回升。本季度,在可比基础上,CMR 同比增长 8%,因为我们持续提升用户体验和商家运营效率。即时零售业务在保持市场规模稳定的同时,实现了单位经济效益的显著改善。
总之,我们在 AI + Cloud 和消费领域的投资回报正变得日益清晰。AI + Cloud 收入增长正在加速,利润率不断改善,模型和应用服务的 ARR 持续快速增长,而我们消费业务的运营效率也在持续提升。面对 AI 所代表的历史性机遇,Alibaba 正处于一个关键转折点,我们的技术投入正开始在商业上取得回报。我们将保持战略定力,并发挥我们全栈 AI 能力来支持长期增长。
我的发言到此结束。接下来,我将交给 Toby,由他为大家介绍我们的财务业绩。谢谢。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
Toby Xu首席财务官
谢谢你,Eddie。我们的战略重点仍然高度聚焦于 AI + Cloud 和消费业务。多重增长催化因素,包括技术进步和业务创新,正在协同形成强劲的顺风。在 AI + Cloud 方面,我们的全栈能力覆盖模型、云基础设施和应用。凭借在各层面的既有领先地位、AI + Cloud 业务的强劲增长,以及 MaaS 平台清晰的变现路径,我们有信心进行大额投资,以进一步巩固我们的领先优势。在消费方面,本季度我们在可比口径下实现了强劲的 CMR 增长,同时我们的即时零售业务季度环比持续改善 UE 和 AOV。
现在让我们来看一下本季度的财务业绩。按合并口径,总收入为人民币2434亿元。若剔除 Sun Art 和 Intime 的收入,可比口径下收入本应增长11%。总调整后 EBITA 下降84%,主要由于我们在技术业务、即时零售和用户体验方面的战略投资;部分被云业务中消费者管理服务持续增长以及各业务运营效率提升所支持的经营业绩改善所抵消。我们的 GAAP 净利润为人民币235亿元,同比增长96%,主要归因于我们权益投资按市值计价变动带来的净收益同比增加,以及去年同期 Sun Art 和 Intime 的处置亏损;部分被调整后 EBITA 下降所抵消。
经营现金流为94亿元人民币净流入。自由现金流为173亿元人民币净流出。我们正将经营现金流再投资于AI,以增强我们的竞争优势。截至2026年3月31日,我们持有约380亿美元净现金。若不计入到期日超过5年的债务,我们的净现金头寸约为590亿美元。这种资产负债表实力使我们有信心为增长进行投资。
现在我们来看看我们的消费业务。China E-commerce Group 的收入为 1220 亿元人民币,同比增长 6%。客户管理收入增长了 1%。为了帮助商家发展业务并提高他们在我们平台上的投入意愿,我们在本季度为部分商家升级了业务发展计划。在该计划下,这些商家的平台补贴水平与其在我们平台上的营销支出直接挂钩。出于会计处理目的,此前记录在销售和营销费用中的此类补贴,现在作为 CMR 的冲减收入项目入账。因此,本季度 CMR 同比增长 1%。若剔除该计划带来的冲减收入影响,以可比口径计算,CMR 同比将增长 8%。
我们的 quick commerce 业务收入增长 57%,达到人民币 200 亿元。quick commerce 业务进一步提升了 UE,并环比提高了 AOV,主要得益于订单结构优化。Alibaba China E-commerce Group 调整后 EBITA 为人民币 240 亿元,同比下降 40%,主要由于对 quick commerce、用户体验和技术的投入,但 customer management service 带来了正向贡献。不包括 quick commerce 业务的亏损,我们的 Alibaba China E-commerce Group EBITA 同比将保持稳定,并且由于在商家留存和用户体验方面的大幅投入,将环比波动。
本季度 AIDC 的收入增长了 6%。受物流优化和运营效率提升的共同推动,AIDC 调整后 EBITA 亏损同比显著收窄,接近盈亏平衡。AliExpress 的 Choice 业务单位经济性按季度环比继续大幅改善。
接下来,我们来看看 Cloud Intelligence Group 的业务更新和业绩。我们的云业务再次实现了加速增长。来自外部客户的收入增速加快至 40%。AI 相关产品继续引领这一增长势头。我们实现了 AI 收入连续第 11 个季度三位数增长。AI 收入在外部云收入中的占比继续上升,目前已达到 30%。本季度 AI 收入为人民币 90 亿元,年化收入运行率为人民币 360 亿元,约合 53 亿美元。这清楚地反映了我们 AI 业务的规模和加速增长。私募不会选?免费提供策略拆解、业绩对比、风险分析,专注量化指增,加微信:yxxz798。
调整后EBITA利润率保持相对稳定,为9.1%。其他所有分部收入下降21%至人民币655亿元,主要由于出售Sun Art和Intime业务,以及来自Cainiao的收入下降,但部分被Freshippo和Amap收入增加所抵消。其他所有分部调整后EBITA亏损人民币212亿元,主要由于对技术业务的投资增加,包括基础模型和面向消费者的Qwen应用。
随着本财年收官,我们仍然致力于为股东持续带来稳定回报。我们的董事会已批准每股 ADS 年度股息 1.05 美元。我们将继续果断投资于我们认为具有显著长期增长潜力、且我们的竞争优势正在不断增强的 AI 和消费业务。我们相信,这些投资将随着时间推移带来增长和回报,并最终为股东创造更大价值。
谢谢。我们现在开始问答环节。
Lydia Lu 投资者关系主管
大家好,欢迎大家用中文或英文提问。将由第三方翻译人员提供交替传译。如有任何差异,以我们管理层使用原语言发表的声明为准。[外语]
接线员,请开始问答环节。谢谢。
Question-and-Answer Session
Operator
[主持人提示] 您的第一个问题来自高盛的 Ronald Keung。
罗纳德·邝 高盛集团,研究部
感谢分享首次披露如此可观的 AI MaaS 和应用 ARR 规模及目标。我想请教一下,这部分 ARR 中,有多少是由我们自研模型(比如 Qwen)驱动的,又有多少来自第三方模型?此外,鉴于近期 token 价格上调,这对 MaaS 以及我们的云业务毛利率会产生什么影响?
Unknown Executive
谢谢你的问题。这个季度是我们首次公布 model and application service 收入的最新数据。这主要包含两部分。一方面,它包括来自我们 Bailian 平台上 MaaS 的 API 调用收入;另一方面,也包括来自我们 AI 软件订阅的收入。目前,这两部分收入中大部分来自前者,但这是一个开放平台。因此,我们既提供对自有模型的访问,也提供对第三方模型的访问,包括开源模型和闭源模型。不过目前为止,这部分收入的大多数来自我们自有的专有模型,包括 Qwen、Tmall,以及我们的语音和视频生成模型。
你的第二个问题也非常重要,因为在过去一个季度、过去几个月里,我们看到市场发生了一个非常大的转变,AI 正从作为对话式聊天机器人转向提供 agentic 能力。因此,这些 agents 解决非常复杂问题的能力越来越强,这意味着它们需要比过去进行更多的推理。也正因为这些 agents 能帮助解决非常复杂的任务,客户对更高价格的接受度也不错,而且我们已经提高了每 token 的价格,需求依然很高并且还在增长。
事实上,我们满足这一需求的能力还跟不上所有的增长和需求。实际上,我们还有很多客户仍在等待使用该服务。从本质上讲,MaaS 的毛利率会高于 IaaS,这一点很重要。我还可以在此基础上补充几个重要观点。首先,推理或推断技术的发展仍在不断推进。因此,每个季度,我们都能看到在推理、推断方面优化带来的新成果,并且单台服务器和单张卡的 token 容量也在持续、渐进式提升。与此同时,随着模型能力不断增强,以及未来一两年模型价格持续上涨,我们认为这应该是一个持续改善价格的过程。因此,我认为,从这个角度看,未来几个季度这项业务的快速增长将对我们的整体毛利率产生非常积极的影响。
Operator
你的下一个问题来自 UBS 的 Kenneth Fong。
Kenneth FongUBS 投资银行,研究部
祝贺AI取得了非常强劲的进展。我有一个关于AI投资资本回报的问题。虽然我们的AI投资推动了云业务实现了令人印象深刻的40%增长,但也对集团自由现金流以及EBITA造成了显著拖累。那么,投资者应如何评估这项投资的回报?管理层在平衡激进的AI支出与盈利稳定性方面有什么框架?
托比·徐首席财务官
谢谢 Kenneth 的问题。我是 Toby,我先来回答第一个问题,因为我认为这很重要,也会引起大家的兴趣。这个问题是关于自由现金流为负的原因,以及我们如何管理这一情况。先从这里说起,答案是自由现金流为负主要是由于过去一年我们在 AI 方面进行了非常大规模的投资。我们之所以非常坚定地进行这些投资,正是因为我们看到了 AI 的历史性机遇。
所以,在过去一年里,我们在这些投资上一直非常坚定。展望未来两年,我们也打算同样坚定地继续这些投资,因为我们认为这是一个关键的机会窗口,在未来这几年里都会持续开放。 此外,我们对现金流的看法确实没有发生太大变化。首先,集团经营性现金流的主要贡献者是 Taobao 和 Tmall,这部分现金流非常稳定。再往前看未来两年,就即时零售而言,亏损将会大幅收窄。与此同时,AIDC 也将从亏损走向盈利。 因此,我们认为未来两年的这些进展对我们的净现金流将非常有利。
另一个需要补充的重要点是,我们对云基础设施的持续投资将增加我们通过 AI 和云产品能够实现的收入。与此同时,我们也会提高这些同类产品的毛利率。因此,从这些方面来看,我们预计能够从云和 AI 业务中实现更高的净现金流,而这些现金流又可以反过来用于支持相关基础设施的建设。
还有一点是,我们拥有非常强健的资产负债表。截至2026年3月31日,我们持有约380亿美元的净现金。如果剔除期限超过5年的债务,我们的净现金头寸约为580亿美元。因此,这种资产负债表实力也让我们有信心为增长进行再投资。此外,我还想补充一点,我们在资本市场融资方面也拥有非常强的能力,并且在需要时,我们有能力从市场上筹集资金,以支持我们的发展。
所以,针对你关于现金流的问题,我想先从这点开始回应,然后我先停一下,看看 Eddie 是否还有什么要补充的。
Yongming Wu 首席执行官、核心电商业务负责人兼董事
谢谢。您问到了我们在 AI 方面的投资,以及这些投资未来的投资回报率。基于 Toby 已经说过的内容,我想补充几点关于我们未来方向的看法。我认为最好的类比是制造业。换句话说,为了将来能够生产更多、销售更多,并实现更高的收入,我们今天正在投入资本建设两座工厂,如果你愿意这样理解的话。第一座我们可以称之为 AI 训练工厂。第二座我们可以称之为推理工厂。而这两座工厂都需要由我们的 AI 数据中心来提供支撑,这就要求我们今天投入现金流。
然而,展望未来,在这些工厂、这些领域实现稳健投资回报的路径非常清晰。对于2B端,我们将通过变现我们的2B产品来实现,包括我们基于云的IaaS,以及MaaS,当然还有我们的AI原生应用。我可以告诉你们,今天,我们的服务中没有一张卡是闲置的。因此,我们认为这项投资在未来3到5年内的投资回报非常明确。
Operator
您的下一个问题来自 Jefferies 的 Thomas Chong。
Thomas ChongJefferies LLC,研究部
我想问一下关于即时零售的问题。我在准备好的发言里已经谈到了 UE 的改善。我只是想再多了解一些背后的驱动因素,比如 AOV、补贴率、履约率等等。除此之外,我记得上次我们谈到过未来几年即时零售的展望。对于接下来三年的行业格局或者 UE 的看法,有没有任何更新或变化?
Unknown Executive
谢谢。首先,由于我们在 quick commerce 方面的大力投资,过去一年里我们的 quick commerce 实现了非常快速的增长,这标志着我们市场地位发生了非常根本性的转变。与去年同期相比,也就是在所有这些大规模投资之前,我们的订单量和市场份额都显著提升了。总体订单量是去年同期的 2.7 倍,其中非食品订单达到 3 倍。
从4月开始,在保持订单量的同时,我们通过提升履约物流效率以及优化订单结构,持续推动UE显著改善。因此,我们有信心UE将在2027财年末转正。
在优化 UE 的同时,我们将继续创新,提升消费者和商家的体验,从而保持我们在即时零售领域的长期竞争力。我们有信心,即时零售业务未来将在新的规模和市场份额基础上实现整体盈利。本季度,即时零售继续与我们的传统电子商务业务产生协同效应,这体现在推动客户获取、增强用户参与、满足多样化消费者需求、增加交易、提升变现能力以及支持物流基础设施方面。
在品类方面,快速商业持续带动多个品类的销售,尤其是食品生鲜以及医疗健康,并推动 Freshippo 和 Tmall Supermarket 加速增长。因此,在我们的传统电商业务中,我们看到GMV和CMR在三月季度展现出强劲的增长势头,而快速商业在推动这一业绩方面发挥了至关重要的作用。
Operator
你的下一个问题来自野村的Jialong Shi。
石嘉龙 野村证券有限公司,研究部
基于您关于 MaaS 的开场发言,我有一个后续问题。首先,我想知道,相较于中国其他主要 AI 平台以及中国的 AI 初创公司,Alibaba 具备哪些主要优势?在美国,我们看到 AI agents,尤其是编程,是 AI 领域增长最快的赛道。我想知道,您认为中国什么时候会在 AI 编程方面看到类似的增长。
我们也知道,中国客户比美国客户更不愿意为 SaaS 付费。那么你认为这是否意味着——中国 AI 编码产品未来的商业化潜力可能会低于我们在美国同类产品中看到的水平?
Unknown Executive
谢谢。嗯,我们对 MaaS 平台 Bailian Model Studio 的定义,是一个开放的 AI 推理平台。当然,目前 Bailian 的大部分收入仍由我们自有的专有模型驱动。但与中国的 AI 初创公司相比,我认为我们在更大规模上、覆盖更广泛的不同模型类型进行投资。相比之下,那些初创公司往往会专注于某个非常狭窄的特定垂直领域,而凭借这种专注,它们可以迅速向前推进。
就我们 MaaS 业务而言,我认为那些 AI 初创公司实际上更像是合作伙伴,而不是竞争对手。但在 Alibaba,我们尤其重视我们的模型能力,并将其拓展到所有不同领域和垂直行业,以服务非常广泛且多样化的需求,包括我们的代码模型能力,也包括基于图像的模型,因此既包括 Wanxiang 和 HappyHorse,也包括这些新的世界模型,当然还包括语音模型。所以我们的目标是提供各种各样的模型,以满足各种各样的需求。我认为,这与那些初创公司是不同的。同时,那些初创公司也是我们的合作伙伴。
好的。你问题的另一部分是,关于我们什么时候能在中国看到像美国在 AI 编码领域所经历的那种类似增长。根据我们自己在 Bailian 上看到的趋势,以及中国一些与我们紧密合作的 AI 初创公司的经验,我会说,中国其实已经到了。我们看到的大部分使用增长,比如从去年 11 月或 12 月一直到今年 5 月,都是由编码能力升级推动的。实际上,这些模型并不能取代软件工程师。基本上,它们能够在任何数字化生产力场景中,解决大量非常复杂的任务,而且不仅仅是编码本身。
所以我们已经看到 AI 编码能力在美国和中国都显著提升,而且这些能力所能支持的远不止编程本身。只要工作任务能够数字化,它就可以应对工作场景中范围非常广泛的、非常复杂的任务。因此展望未来 2 到 3 年,我们认为这将是一个非常非常重要的增长驱动力。
关于你提到的另一个问题,我们也注意到中国市场对为 SaaS 付费的意愿较低。不过,我认为随着模型变得越来越强大,并能够真正解决非常复杂的任务和非常复杂的问题,这种情况有望发生变化。因为它们正在提供真正有价值的智能。我认为,我们可以预期在中国对这类服务的需求也会像在美国一样。在某种意义上,当 tokens 所提供的价值超过这些 tokens 的成本时,对 tokens 的需求在某种意义上就会变成无限。因此,我们认为 AI 需求的增长是一个长期确定性。
我也可以和你分享一些数字,关于我们自有的百联平台从去年11月、12月到今年5月所看到的增长。这个增长已经超过10倍。从我们的ARR来看,已经超过80亿元人民币。我认为在本季度,我们极有可能实现超过100亿元人民币的ARR。
Operator
你的下一个问题来自 Macquarie 的 Ellie Jiang。
Ellie JiangMacquarie Research
我想继续讨论一下全球比较的话题。如果从全球范围来看,海外同行似乎在企业 agentic 工作流中最先捕捉到了最直接的 ROI,而在消费者端和商业化方面则仍然相对滞后。展望未来,考虑到 Alibaba 正在基础模型、云和 Qwen 应用等多个方向同时投入,我们该如何评估 2B 和 2C উদ্যোগ之间的战略优先级和资源分配?如果未来企业端继续获得更多牵引力,我们是否会考虑逐步将更多资源从 Qwen 应用转向 Cloud 和 MaaS?
Unknown Executive
谢谢这个问题。这是个好问题。但我认为,从根本上说,从 AI 发展的角度来看,这实际上是计算范式的一次转变,也就是利用这项新技术来帮助用户,不管他们是谁,去完成任务并解决问题。这一点同样适用于 2C 端和 2B 端。当然,目前我们看到 2B 端的付费意愿更高,因为对于企业来说,更容易用有吸引力的 ROI 来展示商业价值。因此,目前我们大部分基础设施资源也都投入到了 2B 端。
但归根结底,AI最终是一项发明,它的存在是为了成为人类的帮手和助手,帮助人类处理与日常生活、学习和工作相关的各种事情。而AI真正所做的,在所有这些场景中都是一样的,那就是解决问题。这一点对2B和2C都适用。
当然,今天对于 2C 的付费意愿确实更低,但我们已经看到一种商业模式正在出现:在美国,消费者正在为单次使用付费。而且我相信,中国也会出现同样的情况,尤其是随着技术的进步,它将更有能力帮助人们解决日常生活中的实际问题。所以我们认为,最终,这将会成为国际上相同的商业模式。我认为我们大概会在中国在未来 1 到 2 年内实现这一点。
Operator
我们的下一个问题来自美国银行的 Joyce Ju。
Joyce JuBofA证券,研究部
关于云业务未来增长,我还有一个追问。我也想了解一下你对未来几个季度云业务 EBITA 利润率的看法。你认为随着这项业务加速发展,我们是否可以预期看到与国际同行相似的利润率?
Unknown Executive
我认为,在 AI 技术深入渗透到各个不同行业这件事上,我们仍然处于这一漫长过程的早期阶段。但我们的目标是明确的。我们的目标是实现增长,推动增长,推动 token 消耗的增长,并获取更大的市场份额。我们力求保持高于市场平均水平的增长,以获得更大的市场份额,并牢固巩固我们绝对的市场领先地位。所以这些是主要目标,而利润率仍然是次要的。
还有一点需要指出的是,在未来3年,甚至5年内,在产能、芯片产量、内存以及支撑所有这些需求增长所需的实体物资方面,都会存在物理约束。Alibaba Cloud 的一个优势在于我们的客户基础规模,以及这些年来我们投入的大量资本支出所带来的规模效应。但在当前这种市场稀缺的环境下,我们已经看到,今年为我们部署一台新服务器的成本,已经是去年同样一台服务器成本的两倍。因此,成本通胀已经超过100%。所以,考虑到更高的替换成本效应,我们对于新客户以及老客户都拥有一定的定价能力。因此,我认为从长期来看,资产定价效应将对我们未来的收入产生积极影响。
其次,正如我们向您报告的,我们看到MaaS增长非常迅速。而且,正如我们所说,MaaS本质上代表着比IaaS或传统类型IT运营更高水平的毛利率。因此,随着推理需求继续呈指数级增长,我们预计这将对毛利率非常有利。并且由于我们推理技术的优化,输出能力、单卡生产力将持续提升。
另一个因素是,随着我们持续扩大 T-Head 的部署,T-Head 芯片代表着云平台上性价比最高的算力,这也将有助于提升毛利率。但由于我刚才概述的几个客观原因,我认为,总体来看,在未来 2 到 3 年里,我们可以预期 Alibaba Cloud 的毛利率会显著提高,而且我们有望在接下来的 1 到 2 个季度开始看到这一变化。
Operator
你的最后一个问题来自 Morgan Stanley 的 Gary Yu。
Gary YuMorgan Stanley, Research Division
我有一个关于CapEx的问题。为了满足来自MaaS以及长期云收入的需求,需要什么样水平的CapEx投资?另外,管理层提到了T-Head的机会。目前T-Head在AliCloud上的部署渗透率是多少?随着这一渗透率的提高,我们应当预期自研芯片带来怎样的利润率提升?
Unknown Executive
谢谢。所以第一个问题非常重要。实际上,在上个季度财报电话会议上我们发布的预先准备好的发言中,我们对未来 5 年的收入做了预测,而且这是一个非常明确的目标。但本质上,我认为如果你比较一下 2022 年时的情况——也就是在 AI 模型出现这种爆发式增长之前——以及我们预计到 2033 年所需要的情况,我认为我们谈论的是 10 倍的增长。所以,与 2022 年相比,我们需要 10 倍的数据中心基础设施。
但获取这种算力有不同的方式。其中一部分可以是 CapEx,另一部分也可以是 OpEx。事实上,我们现在正通过 OpEx 获取相当多的计算能力。由于我们前面讨论过的原因,如今的情况很复杂。但我认为,鉴于这样的投资规模,我们很可能会超过我们最初提到的 3800 亿元人民币的 CapEx 数字。不过与此同时,我们也可以通过 OpEx 获取一些算力,而且由于我们拥有自己的专有 T-Head 芯片,我们实际上还可以利用这些芯片向其他计算中心销售 AI 服务器,或者与他人共同建设计算中心。
所以我们有不同的方式可以达到我们需要到达的地方。但归根结底,对计算基础设施的需求将是 2022 年的 10 倍。
是的。就我们的 T-Head 专有芯片而言,它们可以部署到我们 AI 基础设施的很大一部分中,而不仅仅是计算芯片,我们还拥有包括存储在内的完整技术栈。但目前,占比仍然相对较低,这是因为中国的产能受到限制。产能当然一直在增长。但随着我们部署越来越多自有的 T-Head 专有芯片,新芯片无疑将对毛利率扩张作出非常非常显著的贡献。
可以说,中国国产半导体在能效和生产效率方面确实落后于海外领先产品。不过,如果你看当今全球领先的 AI 芯片供应商,它们的毛利率高达 60%,甚至 80%。因此,随着我们扩大国产芯片产量并提升能力,我认为,相比其他供应商拿走的 60% 到 80% 的毛利,我们的芯片在性价比方面还有很大的提升空间。
Lydia Lu投资者关系负责人
谢谢。这就结束了我们今天的财报电话会议。感谢您的时间和参与,我们期待不久后与您再联系。
Operator
谢谢。你现在可以断开你的线路。
本网站与微信公众号【用心小站研报中心】关联,新闻内容同步更新,公众号还有相关视频同时文章下方可评论,有问题可私信,有需要可同时关注公众号,获取金融领域实时资讯 ,每日推送,帮你规避投资风险、捕捉行业机会。
想追踪私募产品信息,获取最新资讯
微信扫码或加微信yxxz798解锁专属投资指南
✅ 加入高净值人群投资交流群,共享优质资源
保存扫描微信二维码,添加专业顾问微信:
✅ 1对1定制个人资金配比方案
评论专区
Comment area推荐产品
product新闻资讯
information


Securities industry

Bank financial management
Trust financing
微信公众号
 官方微信
 产品小程序